Tractian se convierte en el nuevo unicornio latinoamericano tras cerrar una Serie D de 130 millones de dólares que la valora en 1.400 millones. Su software industrial con IA deja una lección para cualquier founder que quiera escalar desde LatAm.
La ronda la lideró Sapphire Ventures, la gestora que nació como SAP Ventures y que tiene a SAP como principal inversionista. La codirigieron Catalyst, el brazo de growth equity de la británica M&G, y SoftBank. En el capital entran además N47, General Catalyst, Bosch Ventures, 53 Stations, Monashees, Endeavor Catalyst, Norte Ventures y Y Combinator. Traducido: no es una ronda de amigos, es capital global comprando tesis industrial.
La ronda que convierte a Tractian en la startup de IA más valiosa de la región
Hay un detalle que importa más que el titular. Sapphire ya había liderado la Serie C, de 120 millones de dólares, anunciada a finales de 2024. El fondo repite, y cuando un inversor repite en la ronda siguiente está diciendo dos cosas: que el plan se cumplió y que el precio sigue teniendo sentido. Anders Ranum, socio de Sapphire, apunta en la misma dirección: el boom de la IA está levantando infraestructura física a escala y quien la opera no puede permitirse máquinas paradas.
Con 1.400 millones de valoración, Tractian supera a Enter, la brasileña que llegó a 1.200 millones el pasado mayo, y se coloca como la startup de IA más valiosa de América Latina. Tampoco llega de la nada: en febrero de 2025 ya figuraba entre las doce startups latinoamericanas más cerca de cruzar el umbral de los 1.000 millones.
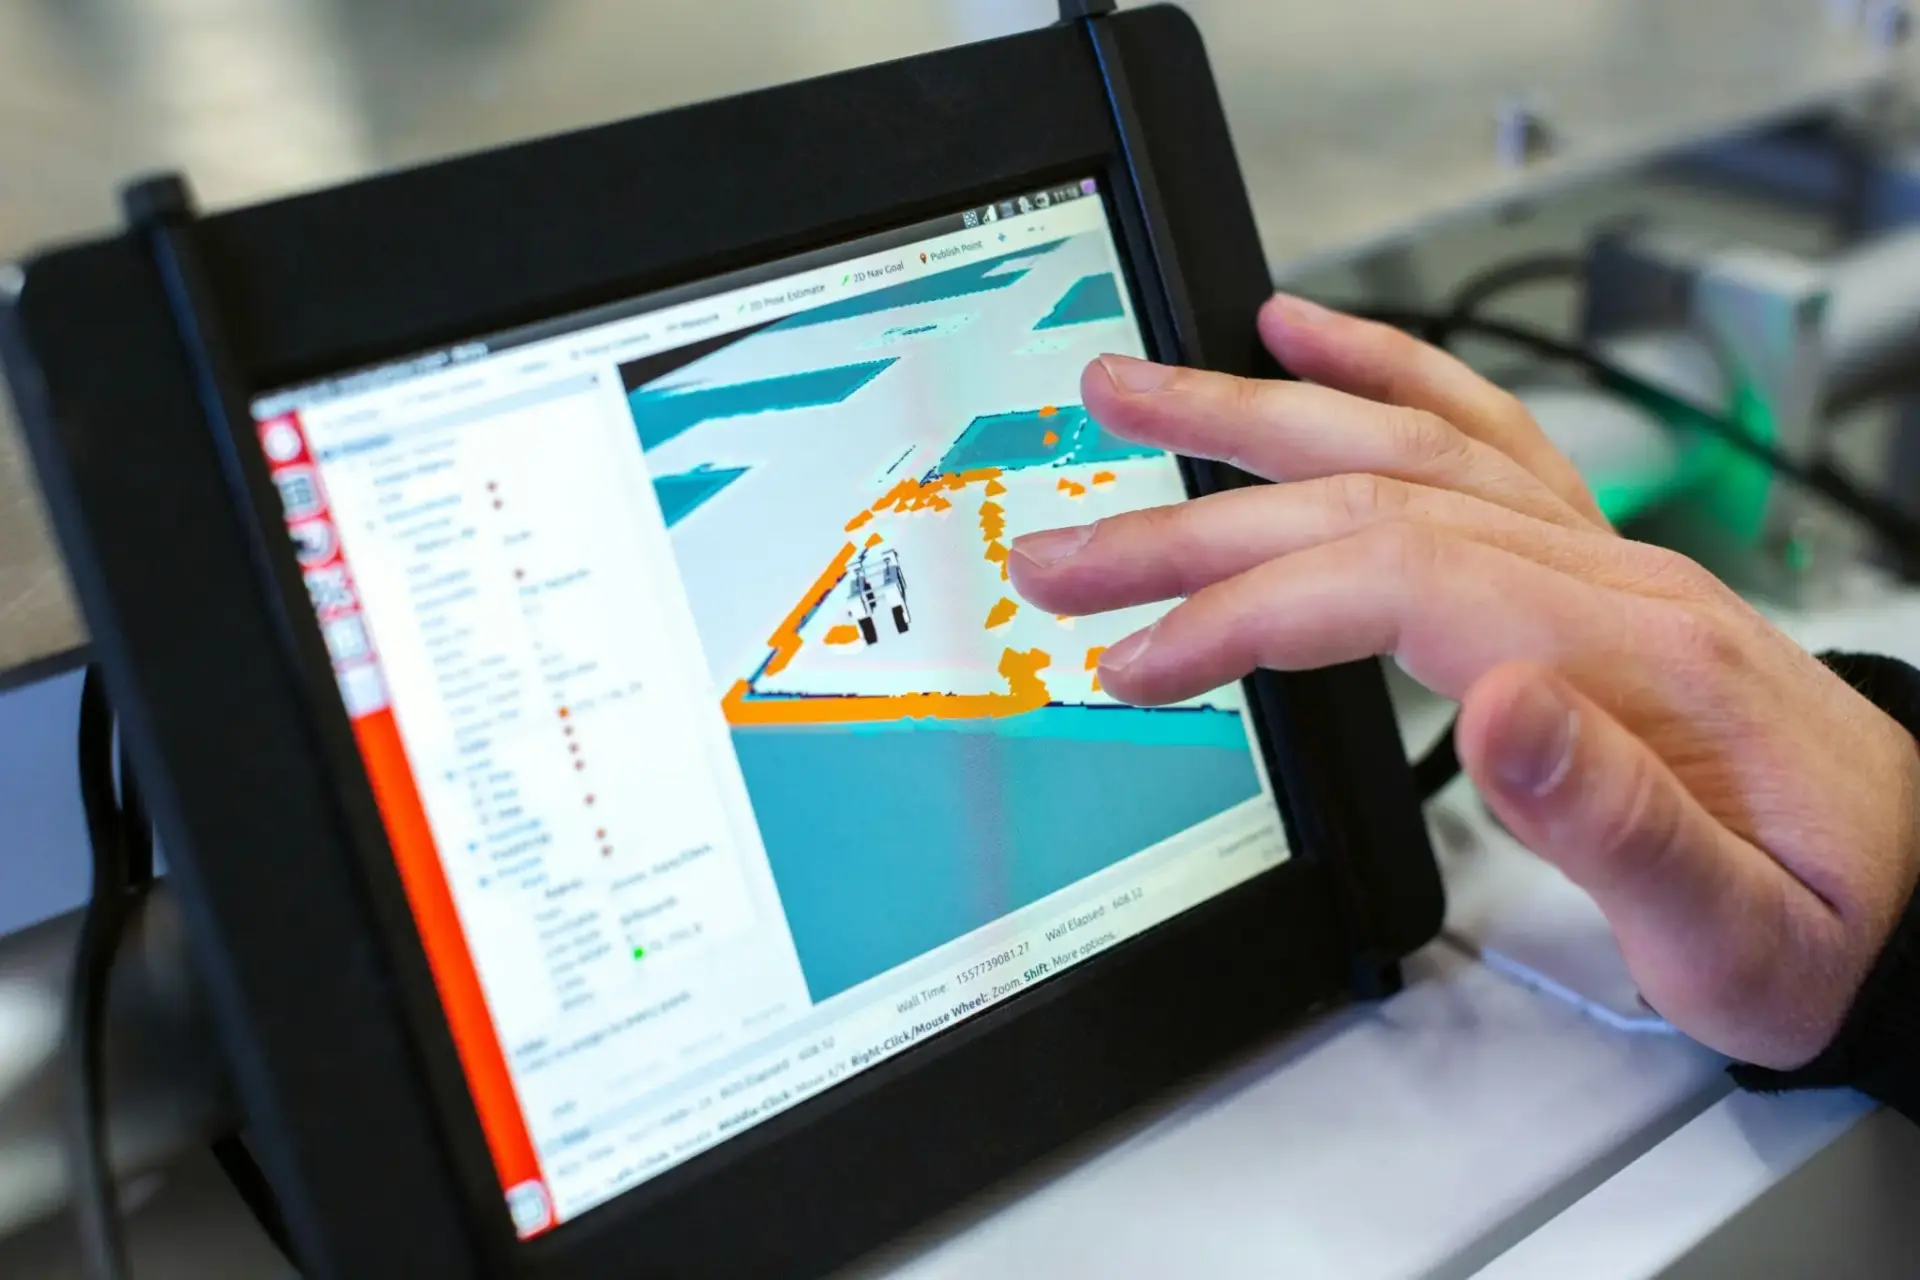
La compañía nació en Brasil en 2019 y hoy tiene sede en Atlanta. Fabrica sensores de vibración, ultrasonido y otras modalidades que monitorizan equipos industriales de forma continua. Sobre esos datos corre una capa de agentes de IA que diagnostica fallas, identifica la causa raíz y sugiere planes de de acción. Ese matiz es el que separa un panel bonito de una herramienta de mantenimiento predictivo que el jefe de planta usa a diario.
Un sensor que solo envía datos es un gasto; un sensor que anticipa qué máquina va a romperse es una línea de ingresos.
Los números que acompañan a la ronda explican el resto. Los ingresos anualizados superaron los 100 millones de dólares en septiembre, frente a unos 40 millones en 2024. La mitad llega de fuera de Brasil, sobre todo de Estados Unidos y México. Atiende a más de 2.000 compañías: Eli Lilly, McKesson, Whirlpool, plantas embotelladoras de Coca-Cola, Cummins o Embraer; en Brasil, Suzano, Dexco, EMS y Thyssenkrupp. Vamos a los números: duplicar ingresos en menos de dos años con clientes de ese tamaño no es suerte, es ciclo de venta bien diseñado.
El mercado latinoamericano no es el techo: es el campo de pruebas donde Tractian afinó un producto que después vendió en dólares.
El modelo de negocio detrás: hardware propio, datos propietarios y suscripción de IA
El modelo tiene tres capas y conviene entenderlas antes de intentar copiarlo. Primera, el sensor: un componente físico con coste de fabricación, instalación y mantenimiento. Segunda, el dato bruto, que en la práctica es la barrera de entrada, porque nadie más tiene el historial de vibración de esa máquina concreta. Tercera, la capa de IA que traduce ese historial en una decisión de mantenimiento. A efectos prácticos, Tractian cobra por evitar una parada de planta, y una parada en una embotelladora se mide en miles de euros por hora.
Vender a un director de operaciones es vender a alguien que no cambia de proveedor por gusto, así que el coste de adquisición es alto. El churn, en cambio, es bajo cuando el sensor ya está atornillado y el modelo conoce la máquina. Esa combinación, hardware pegado al suelo y software recurrente, es la que sostiene la valoración.
📦 Caso de estudio: Tractian
- El reto: convencer a la industria pesada de que un sensor conectado y un modelo de IA ahorran más que un plan de mantenimiento tradicional.
- La jugada: fabricar su propio hardware, acumular datos propietarios de cada máquina y montar encima agentes de IA que diagnostican la causa raíz.
- El resultado: 130 millones de dólares en Serie D, valoración de 1.400 millones e ingresos anualizados por encima de 100 millones.
- La lección: el dato industrial sin hardware propio se copia; el hardware instalado en 2.000 fábricas, no.
El plan de I+D absorbe buena parte de la ronda durante cinco años: entrenamiento de modelos sobre infraestructura de Oracle, nuevos sensores y compra de procesadores de Nvidia. La empresa quiere crecer en Estados Unidos y acelerar en Europa, donde abrió oficina en Polonia este 2026. A eso se suman los 120,1 millones de reales, unos 24 millones de dólares, que el BNDES le concedió en agosto, su primera financiación pública, para desarrollar asistentes robóticos de inspección.
La plantilla supera los 700 empleados, con oficinas en São Paulo, Monterrey y Polonia, y el centro de I+D se queda en São Paulo. El CEO y cofundador, Igor Marinelli, espera que la empresa empiece a generar caja antes de finales de 2027. Traducción: todavía quema dinero, y la ronda no es un premio, es combustible para llegar a rentabilidad sin frenar el crecimiento. El hardware no perdona.
Lo que la ronda dice del mercado y qué puede copiar un founder español
Con unos 100 millones de dólares de ingresos anualizados y una valoración de 1.400, el múltiplo ronda las 14 veces ventas. Para una compañía de hardware con capa de software no es una barbaridad: el SaaS puro cotiza más alto, pero aquí hay inventario, fabricación y ciclos de venta largos. El precio se defiende mientras el crecimiento aguante por encima del 50% anual. Si se frena, la corrección llega rápido, porque el inversor de growth no tiene paciencia infinita con el capex.
El precedente inmediato es Enter, que marcó 1.200 millones en mayo, y el patrón se repite: startup nacida en LatAm, producto con talento local, sede comercial en Estados Unidos y venta en dólares. No es una moda, es una estructura de costes. Para un founder español la lectura es incómoda y útil: España tiene talento industrial y buenos ingenieros, pero le falta la escala de cliente del mercado americano; quien quiera una valoración de cuatro cifras tendrá que vender fuera en el año uno, no en el cuatro.
La segunda lección es de foco. Tractian no intentó ser una plataforma de mantenimiento para todo: se especializó en maquinaria crítica, la que al pararse cuesta dinero por minuto. Ese encaje producto-mercado no se diseña en una pizarra, se descubre escuchando a los jefes de planta. El runway no perdona a quien confunde mercado grande con mercado dispuesto a pagar.
🚀 Hoja de Ruta para Emprender
- Vende fuera pronto: si tu producto compite en un mercado global, abre la primera vía comercial en el exterior antes de la Series A; la escala de cliente no llega sola.
- Construye el foso con datos propietarios: el software copiable se protege con historial que nadie más tiene, sea de máquinas, de clientes o de operaciones.
- Elige un nicho donde la avería cueste dinero: el mantenimiento predictivo se paga porque una parada se mide en euros por hora; busca el equivalente en tu sector.
- Calcula el múltiplo antes de celebrar: una valoración de 14 veces ventas exige crecer y demorar la caja hasta 2027; revisa tu burn rate y tu runway con esa hipótesis.