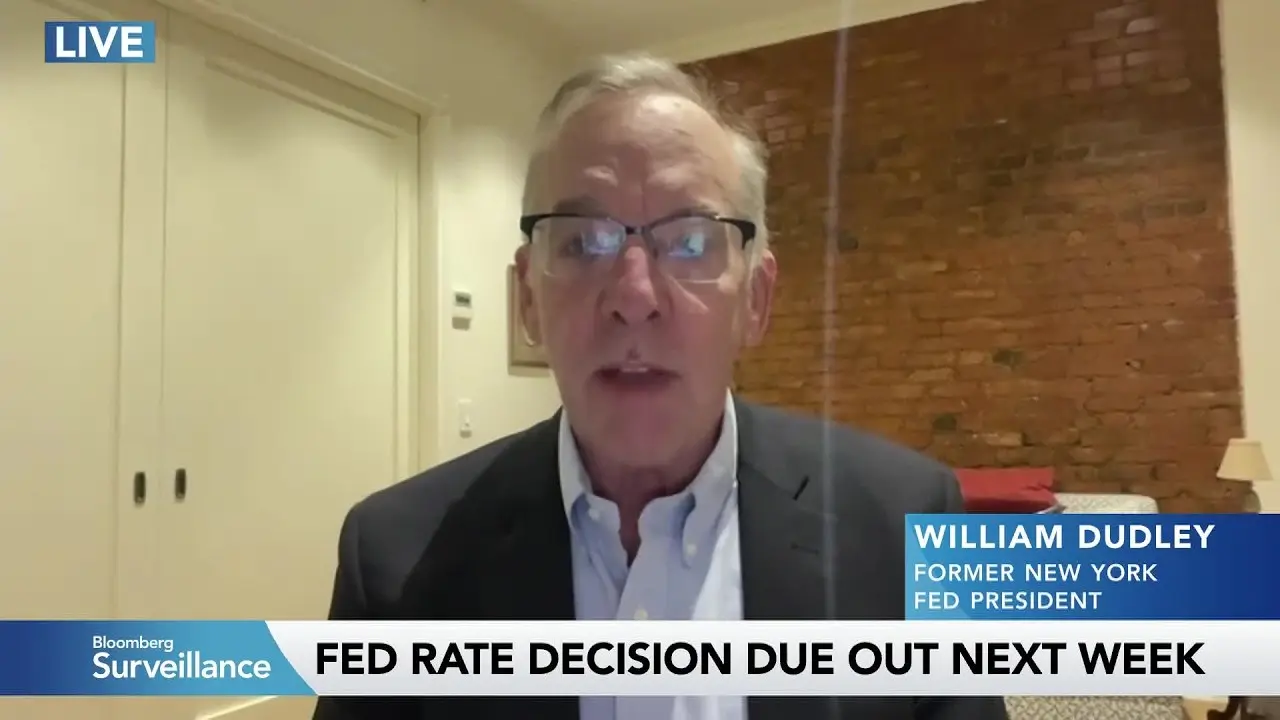
Bill Dudley no espera un golpe sobre la mesa la semana que viene. El ex presidente de la Reserva Federal de Nueva York sostiene que el comité dejará los tipos quietos en la reunión de finales de octubre y que el siguiente movimiento —una subida— llegará en diciembre si la economía mantiene la trayectoria actual. Lo interesante no es el pronóstico, sino el mecanismo que describe para llegar a él: una institución donde el mensaje público se coordina al milímetro antes de salir a la luz.
La troika que alinea el mensaje con el presidente
En su columna de opinión en Bloomberg y en su conversación con Bloomberg Television, Dudley recordó su etapa como miembro de la troika de la Fed: el presidente y los dos responsables que habitualmente marcan el paso. Cuando le tocaba hablar, cuenta, se aseguraba de que sus palabras encajaran con lo que el presidente quería y con lo que el comité iba a hacer en la reunión siguiente.
De ahí su conclusión. Si la Fed sorprendiera la semana que viene con una subida, el arreglo estaría muerto. Su apuesta, en cambio, es que sigue vivo: funciona desde los tiempos de Bernanke, veinte años ya, y cada vez que los dos miembros visibles de la troika hablan, lo que dicen coincide con lo que el presidente pretende hacer. En la entrevista se plantea que John Williams y Philip Jefferson habrían contado al menos con el visto bueno del presidente antes de salir a escena. No serían francotiradores, sino altavoces afinados.
Una pausa en octubre que el mercado ya descuenta
La paradoja de la semana está en el cruce entre el dato y el precio. Tras el dato de inflación publicado la semana pasada, buena parte del mercado interpretó que la Fed tenía argumentos para subir. Ocurrió lo contrario: los precios descontaron por completo una subida. Dudley atribuye el movimiento a dos fuerzas que se suman: la retórica coordinada de la troika y la perturbación que atraviesa el negocio de la inteligencia artificial.
La pregunta que le trasladaron fue si sería más disruptivo subir o quedarse quieto. Su respuesta no deja lugar a dudas: un alza el miércoles sería una sorpresa mayúscula y añadiría confusión sobre qué está haciendo el banco central. La pausa en octubre encaja mejor con su lectura de que la Fed sigue retirando acomodo —el presidente habló de quitar una dosis de estímulo, señal de que aún considera la política monetaria insuficientemente restrictiva—, solo que no lo hará este mes.
Espero que la Fed vuelva a endurecer en diciembre, siempre que todo siga la misma trayectoria.
— Bill Dudley, ex presidente de la Fed de Nueva York
Sobre la guía futura, Dudley es escéptico con el silencio. No cree que el banco central deba comprometerse con un calendario cerrado, pero sí explicar cómo piensa, qué vigila y cómo ve la economía. Si el presidente no lo hace, advierte, otros miembros lo harán y el mercado acabará escuchándoles a ellos. El riesgo no es la falta de mensaje, sino el exceso de mensajes alternativos circulando en paralelo.
Diciembre y el resto del calendario
El mercado, según Dudley, descuenta dos o tres subidas más en los próximos seis a doce meses, seguidas de un periodo prolongado de tipos altos. Esa es la pieza que hace coherente su pronóstico: la pausa de octubre no sería el final del ciclo, sino un ajuste de calendario. El propio Dudley confirmó que, con las condiciones actuales, el siguiente paso natural es diciembre.
También descarta que la decisión tenga motivación política. El resumen de proyecciones económicas apuntaba a una subida más este año, y la mayoría de los analistas la situaba en diciembre antes que en octubre. Subir ahora, argumenta, transmitiría la idea de que el banco central empuja al mercado hacia un lugar al que no quiere ir. La presión sobre el presidente sería menor que en la reunión anterior, cuando el mercado sí daba por hecha una subida y él tuvo que reconstruir su credibilidad ante el público.
El modelo de inflación que Dudley no reconoce
Aquí aparece la crítica de fondo. Dudley dice no entender el marco del presidente: la idea de que se puede bajar la inflación sin costes apreciables para el empleo. Su modelo es más antiguo y más simple. La inflación es presión sobre los recursos, y cuando esa presión empuja los precios más rápido de lo deseable, hay que retirarla endureciendo la política monetaria.
Tampoco acepta que la pausa equivalga a decir que la Fed no está dispuesta a pinchar el negocio de la IA con tal de controlar los precios. Lo ve como un simple paréntesis. Desde la última reunión, el choque energético se ha agravado y la guerra con Irán parece más enquistada. Hay razones de sobra para que el banco central mantenga el rumbo, solo que no en esta cita.
Contexto: la coreografía del mensaje también es política
La tradición que Dudley describe no es una anomalía. Desde la etapa de Ben Bernanke al frente de la Reserva Federal, el banco central convirtió la comunicación en un instrumento tan relevante como los tipos. La conferencia de prensa posterior a cada reunión, el resumen de proyecciones y las intervenciones dispersas de los gobernadores forman un ecosistema que el mercado lee en conjunto. Cuando esas piezas se contradicen, la volatilidad sube. Cuando se alinean, el precio se mueve antes de que se anuncie la decisión.
Ese es el trasfondo de la cita de finales de octubre y de la de diciembre. La pregunta no es solo qué hará el comité, sino quién lo explica y con qué grado de detalle. Un presidente que habla poco deja el relato en manos de otros; y en política monetaria, el relato también mueve las condiciones financieras.
Lectura editorial: el banco central que prefiere que decida el mercado
Para el lector que gestiona cartera, la conversación deja una idea operativa: el calendario importa más que el sentido. Dudley no discute que la política monetaria siga siendo restrictiva; discute cuándo se aplica el siguiente tramo. Esa distinción separa una sorpresa de un simple ajuste de expectativas, y explica por qué una pausa en octubre puede convivir con una curva que ya descuenta más endurecimiento en los próximos trimestres.
Para Dudley la pausa no es un cambio de ciclo. Es una cuestión de secuencia. Si el mercado ha entendido el mensaje —y todo apunta a que lo ha hecho, porque se ha adelantado a la Fed—, el banco central gana margen sin mover un solo tipo. El coste de esa estrategia es la opacidad: cuando la señal se delega en los precios, cualquier giro en los precios se convierte automáticamente en una señal. Y ahí el margen de error se estrecha.
Queda una pregunta abierta. Si diciembre llega sin subida, ¿será porque la economía se ha enfriado o porque el banco central ha decidido que el mercado manda? Dudley tiene su respuesta; el comité la dará en semanas. Mientras tanto, la reunión de los próximos días servirá para medir algo menos visible que los tipos: la salud del mecanismo que mantiene alineados al presidente y a su entorno.