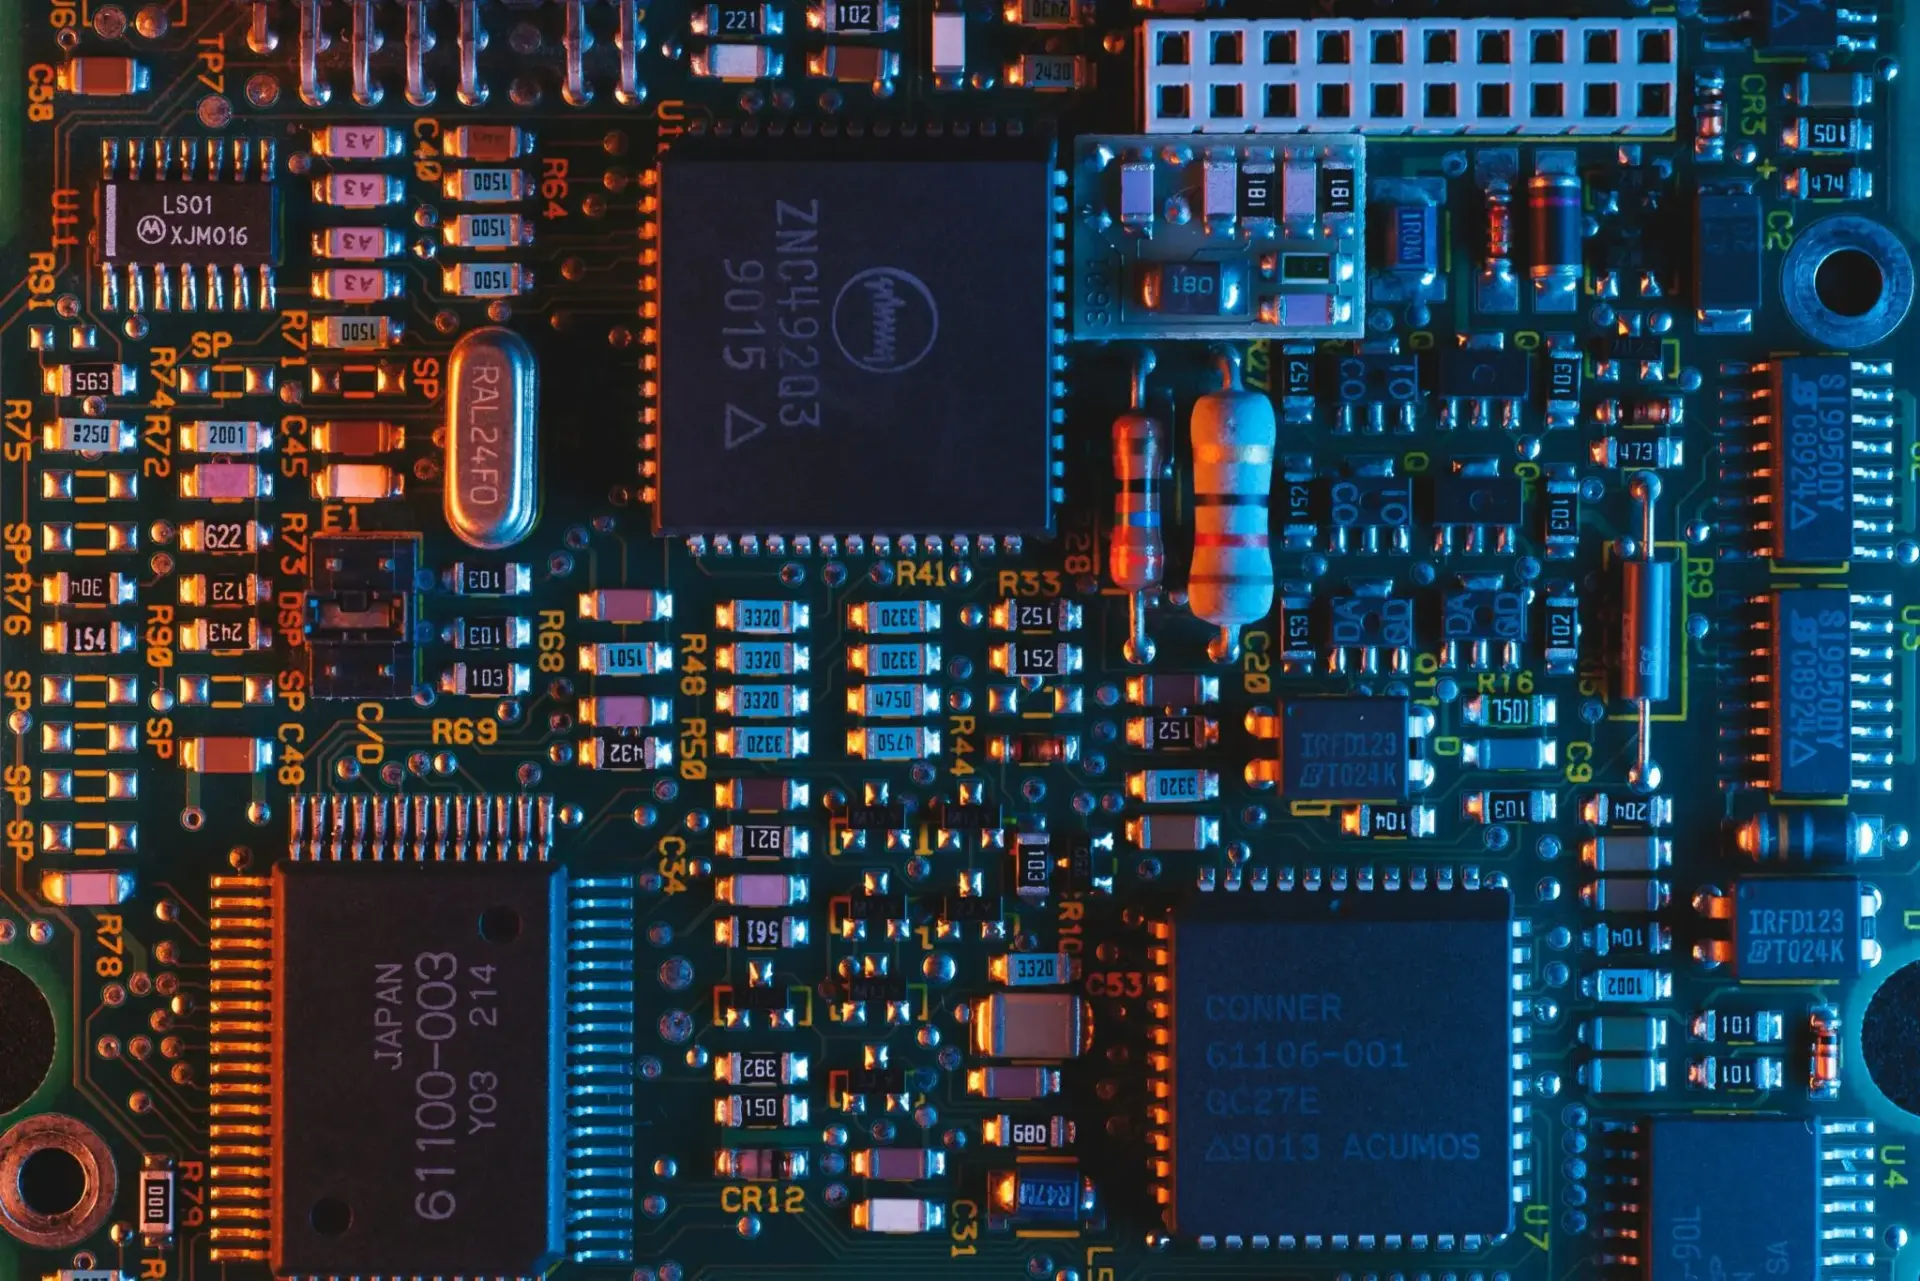
La FCC bloquea dos dispositivos por chips de Huawei y estrena el veto que se autoconcedió el 13 de octubre. La agencia no ha identificado los aparatos, pero sí el componente que ha activado la maquinaria: un SoC de visión inteligente Hi3516CV610, el circuito que convierte un sensor de cámara en una cámara de seguridad doméstica, una dashcam o un lector de matrículas.
El detalle importa porque desplaza el terreno del conflicto: el pulso ya no se libra en el equipo sino en el silicio. Cualquier importador que monte ese chip en un producto destinado al mercado estadounidense queda expuesto a un bloqueo unilateral, sin expediente sancionador previo y sin un listado público de modelos afectados. La agencia ha ejercido el poder en las últimas horas y no ha detallado cuántos fabricantes han recibido aviso.
Claves de la operación
- El veto llega sin lista previa de afectados. La FCC no ha revelado qué dos dispositivos ha bloqueado, solo el chip que incorporan. Esa opacidad traslada toda la incertidumbre al importador, que debe auditar su cadena sin saber dónde está la línea roja.
- HiSilicon pierde el canal de mayor volumen del vídeo conectado. Los SoC de visión son el componente más barato y más extendido de la videovigilancia de marca blanca, un segmento que hasta ahora compraba silicio sin fricción geopolítica.
- Europa no dispone de una herramienta equivalente. Ni la Comisión Europea ni los reguladores nacionales pueden retirar hoy un aparato del mercado por el origen de su circuito integrado, ni siquiera con el Reglamento de Ciberresiliencia en vigor.
El SoC que sostiene la videovigilancia barata, en el punto de mira
La FCC se dotó de esa capacidad el 13 de octubre, según consta en la web oficial de la agencia. Hasta entonces, su poder de bloqueo se aplicaba en la práctica a equipos de red capaces de comprometer infraestructuras críticas. Desde esa fecha, el paraguas alcanza a cualquier chip fabricado por una empresa incluida en su lista de amenazas potenciales a la seguridad nacional. La agencia habla de ‘chips de vigilancia extranjera’ y no ha publicado el criterio técnico que separa un SoC inocuo de uno sospechoso.
El Hi3516CV610 pertenece a una familia de procesadores de imagen con codificación de vídeo integrada que la industria compra en grandes volúmenes. Se integran en cámaras de vigilancia, timbres conectados y grabadores de vehículo. El fabricante monta el chip, pone su carcasa y su aplicación, y rara vez explica al comprador quién diseñó el silicio. El cliente final nunca sabe qué hay dentro del componente. Ahí estaba el hueco que Washington ha decidido cerrar.
HiSilicon, filial de Huawei, es el proveedor detrás de esa familia de chips, según recoge el catálogo público del fabricante. La compañía quedó fuera del mercado estadounidense en 2019 por la vía de la lista de entidades y desde entonces reconstruyó su negocio en China, el sudeste asiático y el canal de marcas blancas europeas. El veto no le cierra un mercado nuevo: le clausura la última puerta abierta en la economía más regulada del mundo.
El control de la cadena de suministro ya no se libra en las torres de telecomunicaciones, sino en el componente de dos centímetros que nadie audita.
Quién paga el rediseño cuando el chip deja de poder comprarse
La sustitución de un SoC no equivale a un cambio de proveedor: es un rediseño. Cambia el circuito impreso, el firmware y la certificación de radio, y con ellos el plazo de entrega al cliente. Sustituir esa familia obliga a rehacer el producto entero. En la industria de la videovigilancia, ese proceso rara vez baja de los seis meses de ingeniería y suele arrastrar un trimestre adicional de validación comercial.
Los beneficiarios tienen nombre. Los fabricantes de SoC de visión con sede en Estados Unidos, Taiwán y Corea del Sur llevan dos años preparando sustitutos para el mercado occidental y el veto les entrega una demanda cautiva. También gana el integrador europeo capaz de certificar origen de silicio limpio: la trazabilidad del componente pasa de ser un requisito de compra pública a un argumento de venta en el lineal.
Observamos un efecto secundario que la resolución no menciona. Cuando el criterio de exclusión es la nacionalidad del diseñador y no una prueba de vulnerabilidad, la ventaja competitiva se desplaza del que fabrica mejor al que documenta mejor. Las pequeñas marcas sin capacidad de auditoría interna son las primeras que desaparecen del catálogo estadounidense, y con ellas parte del margen que sostiene la categoría.
Bruselas no puede firmar este veto y España ya conoce su factura
Europa carece de un mecanismo homologable. El Reglamento de Ciberresiliencia exige a los fabricantes de hardware conectado demostrar seguridad desde el diseño, pero no habilita a vetar un producto por el país de origen de su circuito integrado. Bruselas puede multar una vulnerabilidad, no un origen. La diferencia no es semántica: entrega a Washington la capacidad de fijar el estándar de facto de la cadena de suministro occidental.
En España el precedente más cercano es Telefónica. La operadora convivió durante años con la presión estadounidense y europea sobre los proveedores chinos de sus redes 5G y acabó priorizando suministradores europeos en el núcleo de la red antes de que Bruselas cerrara el cerco. Telefónica pagó el cambio en tiempo de integración, no en precio de equipo. Ese es el coste que ahora se replica, en pequeño, en miles de fabricantes de cámaras y sensores.
Si Washington extiende el veto del chip al módulo y del módulo al aparato acabado, la videovigilancia conectada tendrá que elegir entre dos cadenas de suministro incompatibles: un negocio de márgenes estrechos, ciclos de producto de dieciocho meses y, hasta ahora, cero preocupación por la trazabilidad del silicio. Dos cadenas incompatibles encarecen los dos lados, incluido el europeo, que importa componentes aunque ensamble en Europa.
La FCC no ha publicado qué dos dispositivos ha bloqueado ni cuántas empresas han recibido notificación. Esa opacidad es la noticia tanto como el veto: el regulador estrena un poder discrecional sin criterio de aplicación público. La próxima cita la marcará la revisión de su lista de amenazas, que la agencia actualiza por fases y que puede incorporar nuevas familias de silicio en los próximos meses. Hasta entonces, cualquier fabricante con un chip chino en su factura de materiales opera con una espada sobre el catálogo.