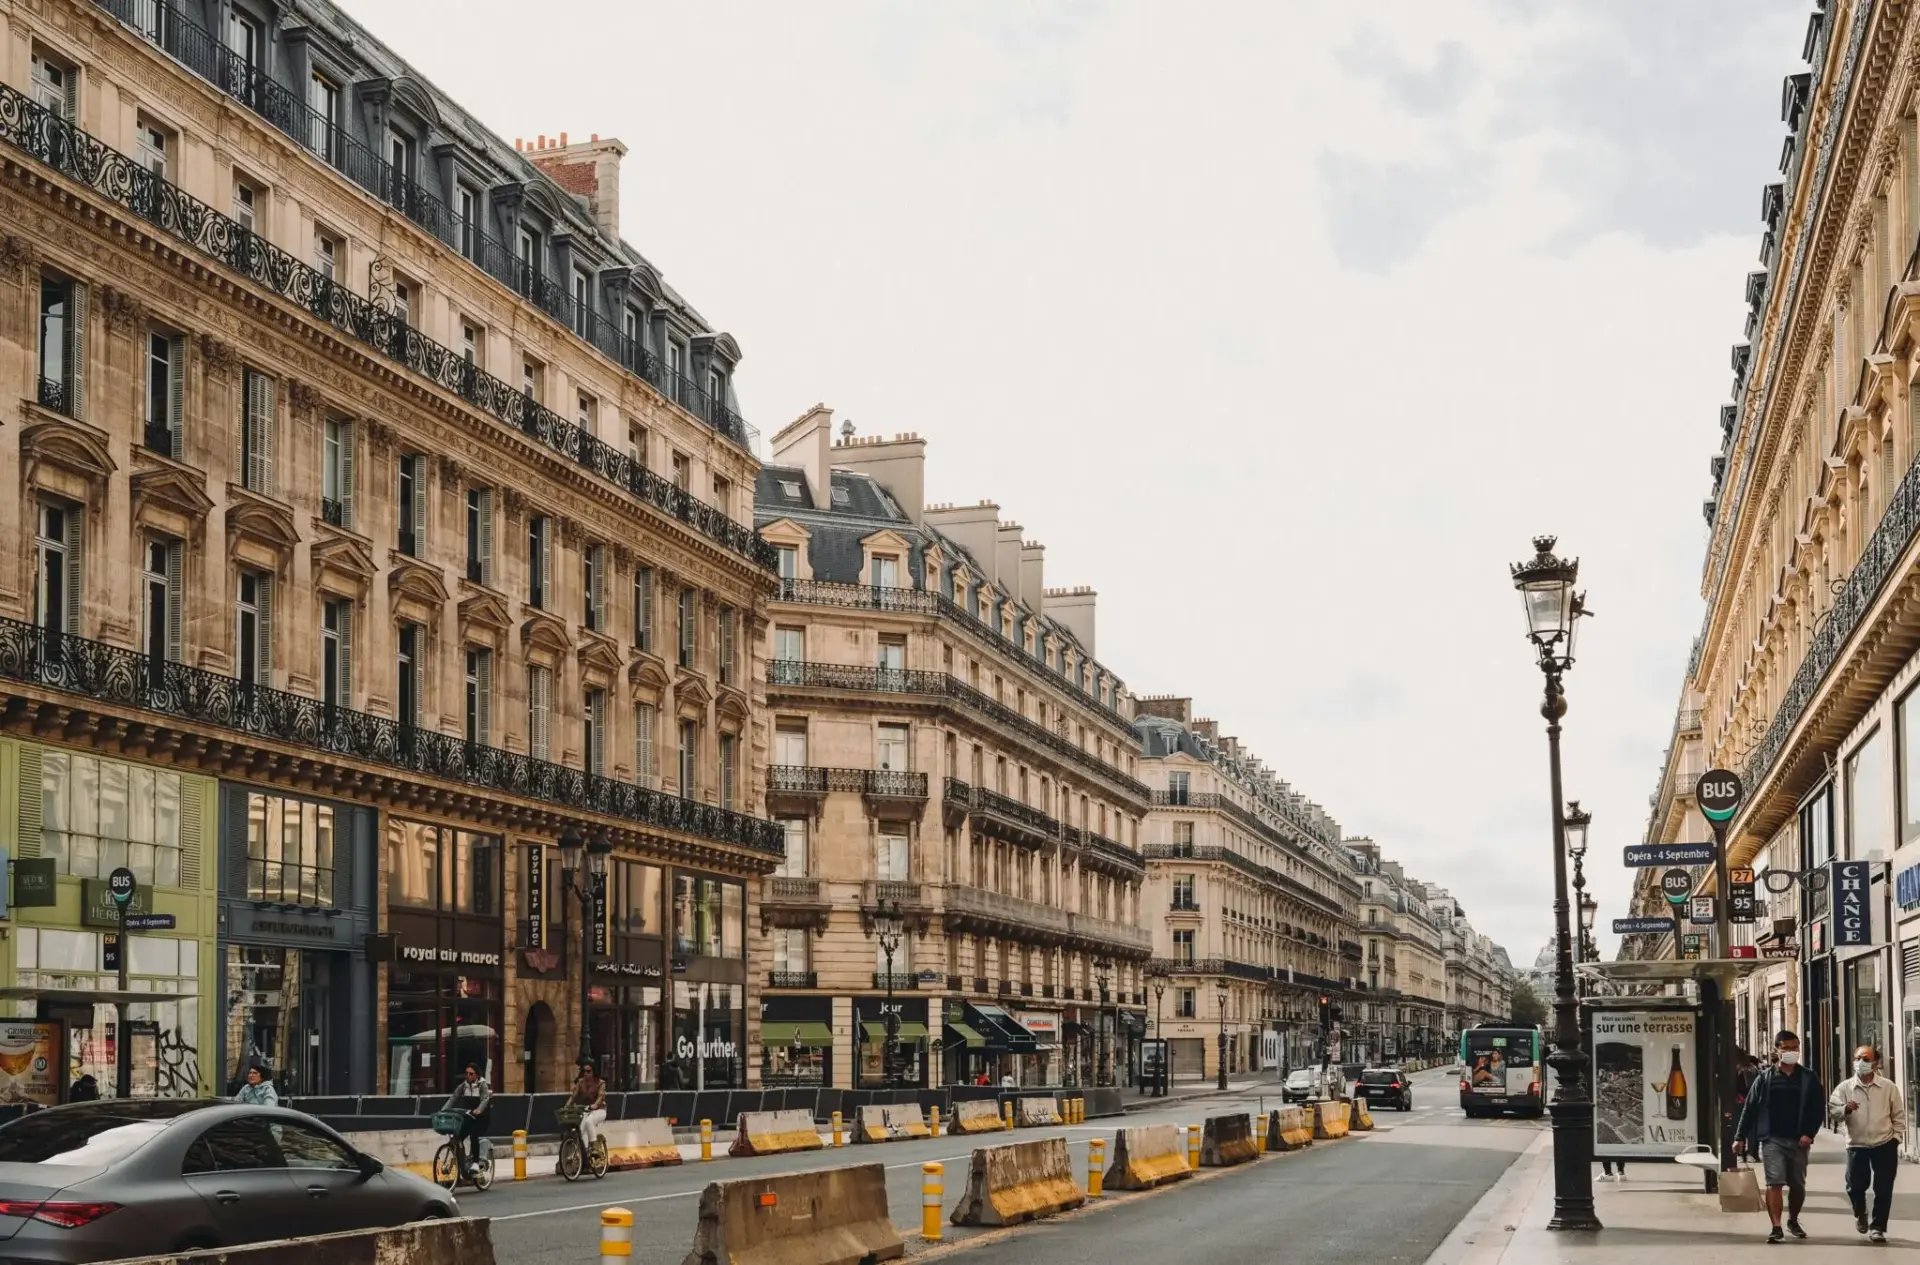
Los saqueos en tiendas de lujo de París han dejado una factura que ningún departamento de riesgos va a poder maquillar. Los disturbios del sábado 17 de octubre se cebaron con los escaparates de Burberry, Celine y Lacoste y han forzado a los ejecutivos del sector a abrir tres frentes: mercancía perdida, seguros y cierres temporales en plena cuenta atrás navideña.
El balance del ministro del Interior, Laurent Nuñez, es el que es: más de 2.000 detenciones en toda Francia, más de 600 agentes y bomberos heridos y un manifestante fallecido en París, según Le Parisien. Macron compareció el domingo por la noche y anunció que el primer ministro, Sébastien Lecornu, pilotará un gabinete de crisis desde este lunes para atender a los comerciantes afectados.
El mensaje presidencial fue inequívoco en el plano civil: quienes destruyeron deberán pagar y quienes saquearon deberán reembolsar. Traducido a lenguaje de inversor, la reclamación a las aseguradoras y la vía penal convivirán durante meses. Ninguna devuelve el tráfico perdido.
La escala institucional dimensiona el problema: las protestas, contra el coste de la vida y en apoyo de la educación, derivaron en el asalto a la oficina de turismo de Lyon, el consistorio de Marsella, la residencia del prefecto en Burdeos y el incendio del ayuntamiento de Limoges. Un escaparate reventado en una avenida prime es la punta visible.
Qué revela el asalto a tres buques insignia sobre el riesgo retail del lujo
Los tres nombres afectados no comparten estructura de capital, y ahí está la lección. Burberry cotiza en la Bolsa de Londres: cualquier deterioro de su venta comparable en Francia se descuenta el lunes por la mañana. La firma británica lleva varios trimestres de reposicionamiento y su acción castiga cada grieta en el relato de marca. Un cierre de boutique, aunque dure dos semanas, es una grieta.
Celine pertenece a LVMH. En cuenta de resultados, el daño es estadísticamente irrelevante para un grupo que supera los 80.000 millones de euros de facturación. En términos narrativos, no lo es: la maison es una de las apuestas de crecimiento del grupo en marroquinería y su escaparate parisino opera como escaparate global.
El coste del saqueo no es la mercancía: es la certeza de que el activo más caro de una maison, su deseo, se rompe con un palo.
Lacoste es el caso opuesto. Su accionista es la familia suiza Maus Frères, un holding patrimonial sin cotización ni obligación de reportar impacto trimestral. Aquí la pérdida no se marca a mercado: la absorbe el capital familiar, sin visibilidad pública.
Hay una asimetría que el inversor no suele ver. El seguro cubre la mercancía; casi nunca cubre el calendario. Y el calendario es, estos días, lo más caro del retail de lujo parisino: la campaña navideña se juega entre finales de octubre y la primera semana de enero.
A eso se suma la mecánica de las pólizas. Las coberturas de disturbios civiles no son automáticas en todos los contratos multirriesgo profesional. Y las franquicias se aplican por siniestro y por establecimiento: un grupo con quince boutiques afectadas puede pagar quince.
La prima de riesgo operativo que el lujo cotizado todavía no descuenta
El sector lleva una década modelando riesgo de demanda: China, tipos, reventa, turismo. El riesgo físico se ha tratado como una línea menor dentro del shrinkage. Ese enfoque se sostiene mal cuando el eje prime de una capital europea se convierte en escenario de saqueo televisado.
El canal por el que llega el daño es doble. Primero, la renovación de pólizas: quien asegura un flagship en el centro de París revisará primas y exclusiones en su próxima renovación anual. Segundo, la renta: una percepción de riesgo mayor en el eje prime exige una rentabilidad superior al propietario, y eso se traduce en valor de activo a la baja.
Un edificio se reconstruye en seis meses, una prima de seguro se renegocia cada año y un calendario electoral puede condicionar el riesgo durante un ciclo entero.
Queda un factor que ninguna póliza cubre: el calendario político. Francia está llamada a las urnas en la próxima primavera y todos los aspirantes a la sucesión de Macron ya se han posicionado sobre los disturbios. Para quien descuente real estate prime francés a diez años, esa variable pesa más que el escaparate roto.
Dónde está el coste real: el riesgo físico entra en la valoración del lujo
Llevo años viendo cómo los informes del sector dedican capítulos enteros a la exposición china y un párrafo al riesgo físico en los mercados donde el grupo tiene su sede simbólica. Los precedentes existen: los episodios de 2005 y de finales de 2018 en Francia dejaron revisiones de pólizas y cambios de criterio en la gestión de stock de las boutiques afectadas. Nada de eso quebró a una maison, pero encareció operar en esos metros cuadrados. La conclusión es incómoda: el coste real de estos saqueos no se mide en escaparates rotos, se mide en la renegociación del seguro y en semanas comercialmente irrecuperables. Para LVMH es ruido de gestión; para Burberry, una piedra más en su reestructuración. El horizonte para reevaluar el impacto es de doce a dieciocho meses. El primer hito llega este lunes con el gabinete de crisis de Lecornu; el definitivo, en enero, cuando las aseguradoras pongan cifra a las reclamaciones.
💎 Veredicto Wealth
El impacto en caja es marginal para LVMH y acotado para Burberry; el riesgo relevante está en la prima de seguro y en el calendario navideño perdido. Horizonte de doce meses, con el coste de reposición del eje prime parisino como variable a vigilar.