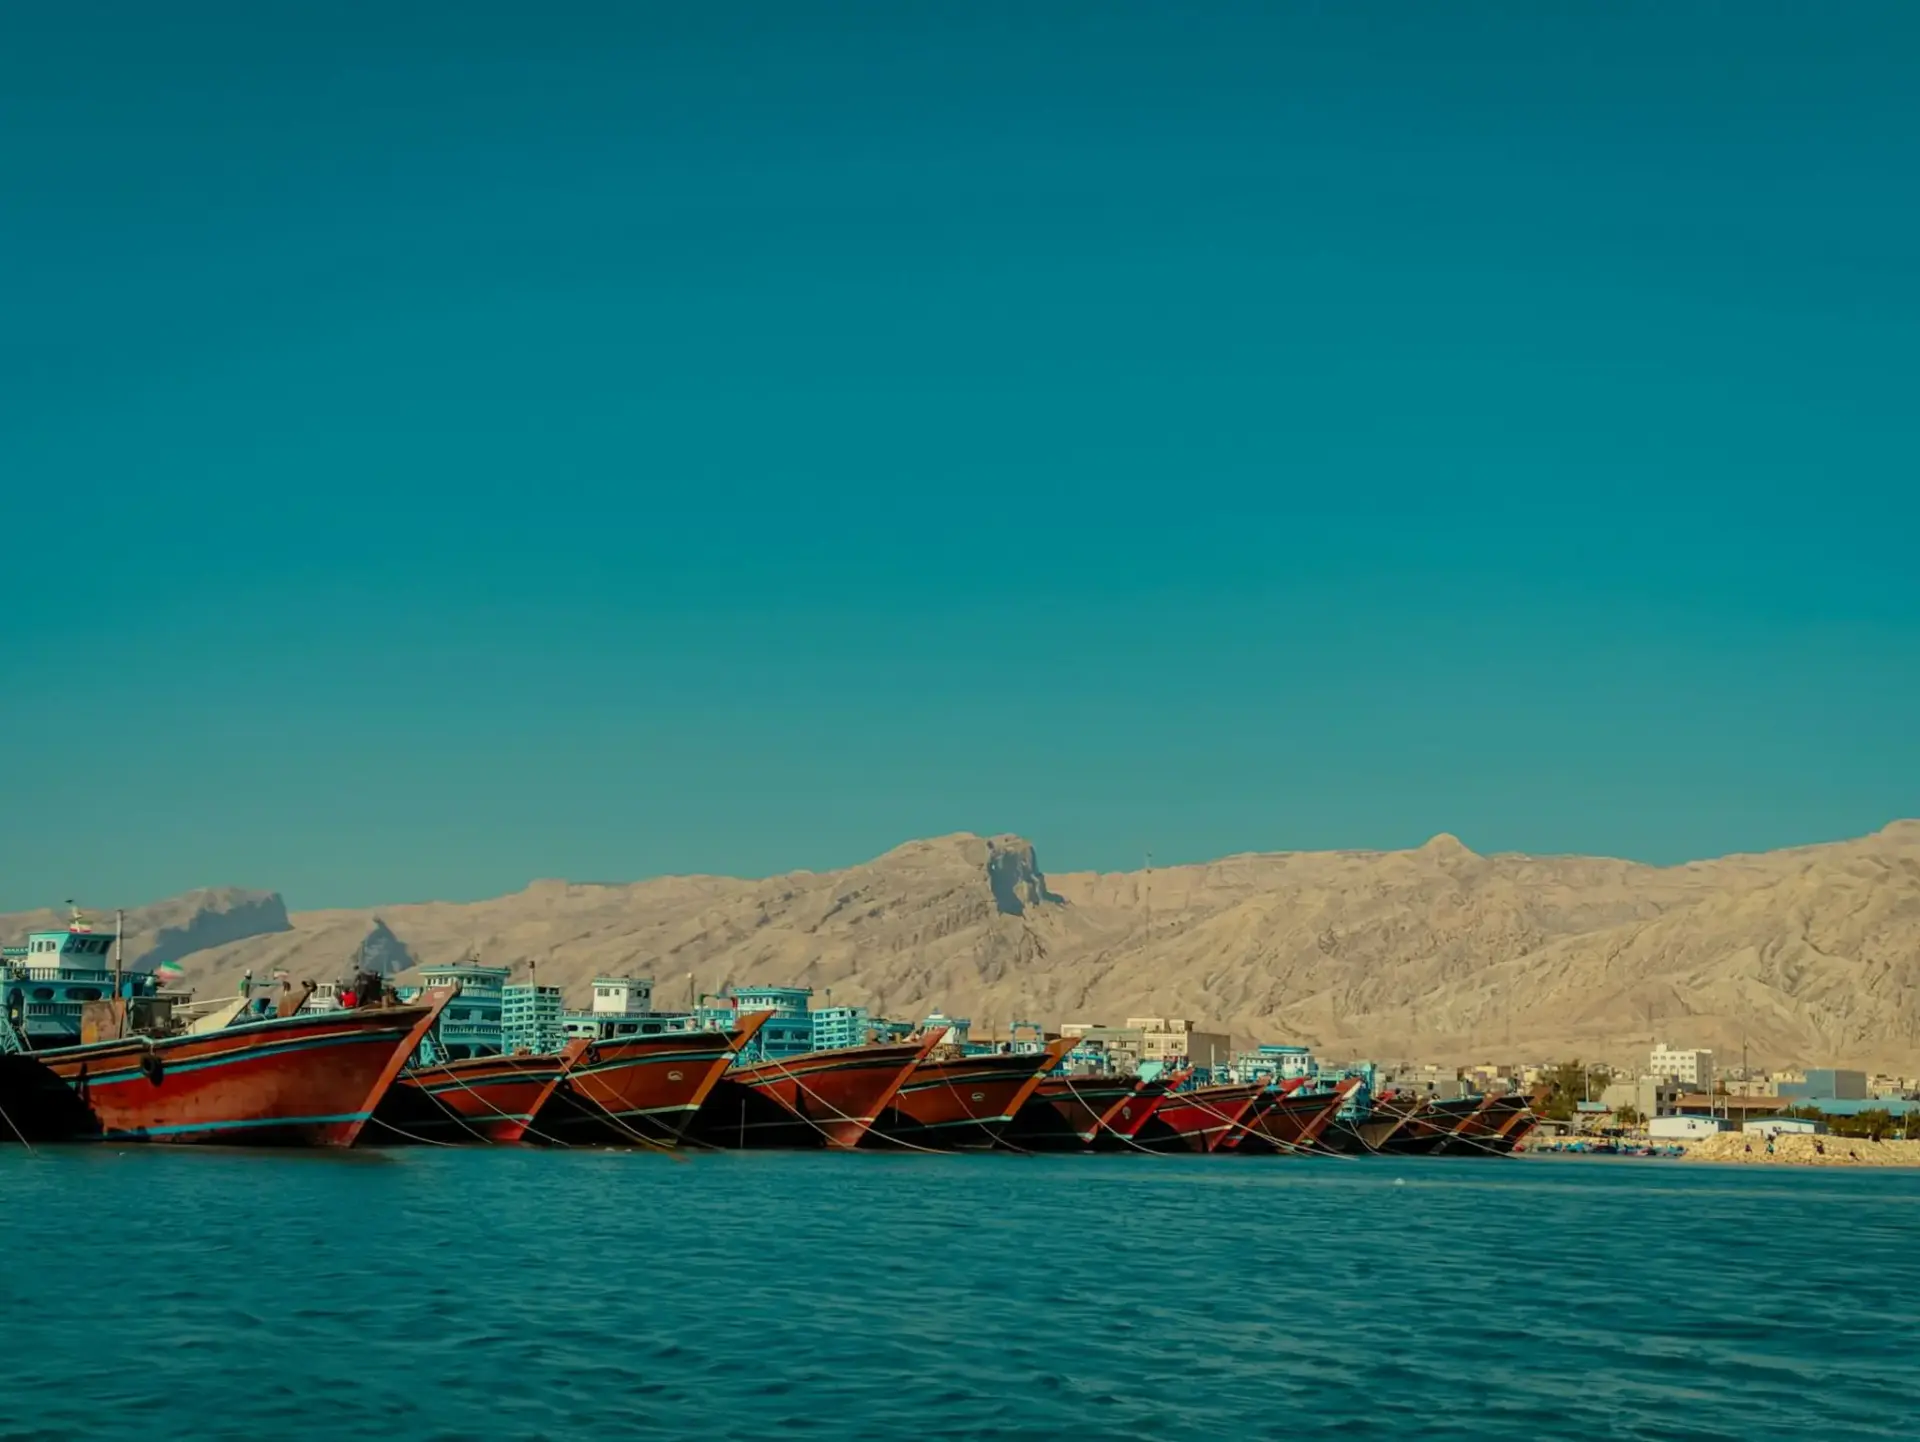
El Estrecho de Ormuz sigue sin recuperar el tráfico comercial y el Consejo de Cooperación del Golfo ha decidido mover ficha en Moscú. He seguido con atención la gira de Serguéi Lavrov porque marca un giro táctico en una guerra que ya cumple casi ocho meses. Los seis países árabes del bloque pidieron el domingo a Rusia, reunidos en Manama, que use su influencia sobre Teherán para sentar a Irán en una negociación seria y reabrir el paso marítimo. Un día después, el ministro ruso aterrizaba en la capital iraní.
La secuencia no parece casual. Lavrov se reunió este lunes con su homólogo iraní, Abás Araqchí, en su primera visita a Irán desde febrero de 2025, y tenía previsto verse después con el presidente Masud Pezeshkian. En paralelo, Washington ha emitido una alerta roja poco habitual para sus ciudadanos en una docena de países de la región. Es la señal de que el riesgo de escalada no está contenido.
Los números de un bloqueo que ya dura ocho meses
Los datos que maneja el Consejo de Cooperación del Golfo dibujan la dimensión del problema:
- Más de 7.000 misiles y drones lanzados por Irán contra los Estados miembros desde el inicio de las hostilidades, según el secretario general del organismo, Jasem Al-Budaiwi.
- La guerra arrancó el 28 de febrero, con la ofensiva de Estados Unidos e Israel contra Irán.
- El acuerdo de asociación estratégica entre Rusia e Irán, con horizonte a 20 años, entró en vigor el 2 de octubre.
- El memorando de entendimiento entre Teherán y Washington firmado en junio se hundió semanas después; Irán reclama volver a él y exige que EE.UU. respete el pacto bilateral con Omán para gestionar las aguas territoriales del estrecho.
- Las elecciones de medio mandato en Estados Unidos se celebran el 3 de noviembre.
Añado un dato que no es cuantitativo y pesa igual: los especialistas rusos están regresando de forma gradual a la planta nuclear de Bushehr, según confirmó Lavrov. La lectura es doble. Moscú normaliza su presencia técnica en Irán y, al mismo tiempo, envía el mensaje de que la infraestructura crítica iraní cuenta con un paraguas ruso implícito.
«La inseguridad existente en torno al Estrecho de Ormuz es el resultado directo de la agresión militar de Estados Unidos e Israel contra Irán, y continúa de distintas formas.» — Abás Araqchí, ministro de Asuntos Exteriores de Irán, Teherán, 19 de octubre de 2026
Del lado ruso, el mensaje fue de arquitectura regional. Ante los ministros del Golfo, Lavrov advirtió de que la zona vuelve a estar al borde de una guerra a gran escala y propuso una estructura de seguridad colectiva que combine iniciativas locales con las de Rusia y China, e incluya a Irak y Jordania, también golpeados por ataques iraníes.
«La región vuelve a estar al borde de una guerra a gran escala.» — Serguéi Lavrov, ministro de Asuntos Exteriores de Rusia, Manama, 18 de octubre de 2026
El mediador que gana con el bloqueo
Aquí es donde el análisis se complica. Rusia se presenta como mediador neutral, pero tiene incentivos económicos claros para que el conflicto se prolongue sin escalar. Lo explico con el argumento del analista Nikita Smagin: Moscú e Irán compiten por el mismo cliente, China. Con el crudo iraní sancionado y fuera de circulación, Pekín se ve obligado a comprar más barriles rusos, y a precios más altos.
Ese diferencial es la verdadera palanca de Moscú. No la diplomacia. Cada semana de cierre del estrecho encarece el crudo que China compra a Rusia y alivia las cuentas públicas rusas en plena guerra de Ucrania. Washington lo sabe, y por eso ha concedido exenciones de sanciones a Moscú para intentar rebajar el precio de los combustibles. La contradicción es evidente: se premia al socio de Teherán para contener la inflación energética que sufre el votante estadounidense a tres semanas de las urnas.
Hay más piezas desalineadas. Informes de inteligencia citados por medios estadounidenses sostienen que Rusia y China suministran a Irán imágenes satelitales para selección de objetivos y componentes para armamento. Trump lo desmintió la semana pasada con un argumento de interés propio: Moscú y Pekín tendrían demasiado que perder. No existe verificación independiente de ninguna de las dos versiones, y ese es precisamente el problema. La opacidad forma parte de la estrategia.
Lo que veo es un equilibrio inestable con tres actores que no quieren lo mismo. El Golfo necesita el estrecho abierto para exportar y para que sus economías no se contraigan. Irán necesita que el cierre tenga valor de negociación. Rusia necesita que el cierre no se resuelva del todo. Y el precio del petróleo sigue incorporando una prima de riesgo que ningún comunicado diplomático ha conseguido deshacer.
La próxima cita verificable no es una cumbre, sino el calendario electoral: 3 de noviembre. Trump ha amenazado con terminar el trabajo pronto en Irán; Araqchí respondió que ellos también tienen trabajos sin terminar. Con ese intercambio sobre la mesa, cualquier avance en el estrecho antes de las elecciones parece más retórica que logística. Si los petroleros no vuelven a navegar con seguros asequibles, la mediación rusa se quedará en un buen comunicado.
🌍 El impacto en España y Europa
El efecto sobre el lector español llega por tres vías, y ninguna es inmediata:
- Euríbor e hipotecas. El encarecimiento del crudo presiona al alza la inflación europea y retrasa los recortes del BCE. Si la prima de riesgo del Brent se mantiene hasta diciembre, el Euríbor a 12 meses podría cerrar el año sin el recorte adicional que descuentan los mercados, lo que se traduce en unos euros más al mes en cada hipoteca variable media.
- Carburantes y factura eléctrica. España importa la práctica totalidad del crudo que refina. Un estrecho bloqueado encarece gasóleo and gasolina y, con retardo, la electricidad. El golpe llega antes al transporte que al consumo doméstico.
- Tejido exportador. Química, cerámica, alimentación, transporte y turismo son los sectores más expuestos del IBEX y de la empresa mediana. También la flota pesquera, con costes de combustible fuera de balance.
- Política monetaria europea. El BCE sigue los precios energéticos como variable crítica de su senda desinflacionaria. Un cierre prolongado complica la hoja de ruta que Lagarde necesita para seguir bajando tipos.