He leído el discurso de Warsh sobre estabilidad financiera y me quedo con lo que no dijo. En Bangkok, ante la plana mayor del FMI y del Banco Mundial, el presidente de la Reserva Federal advirtió de los riesgos que el dinero privado acumula en tecnología, pero no ofreció ninguna señal sobre la decisión de tipos de octubre.
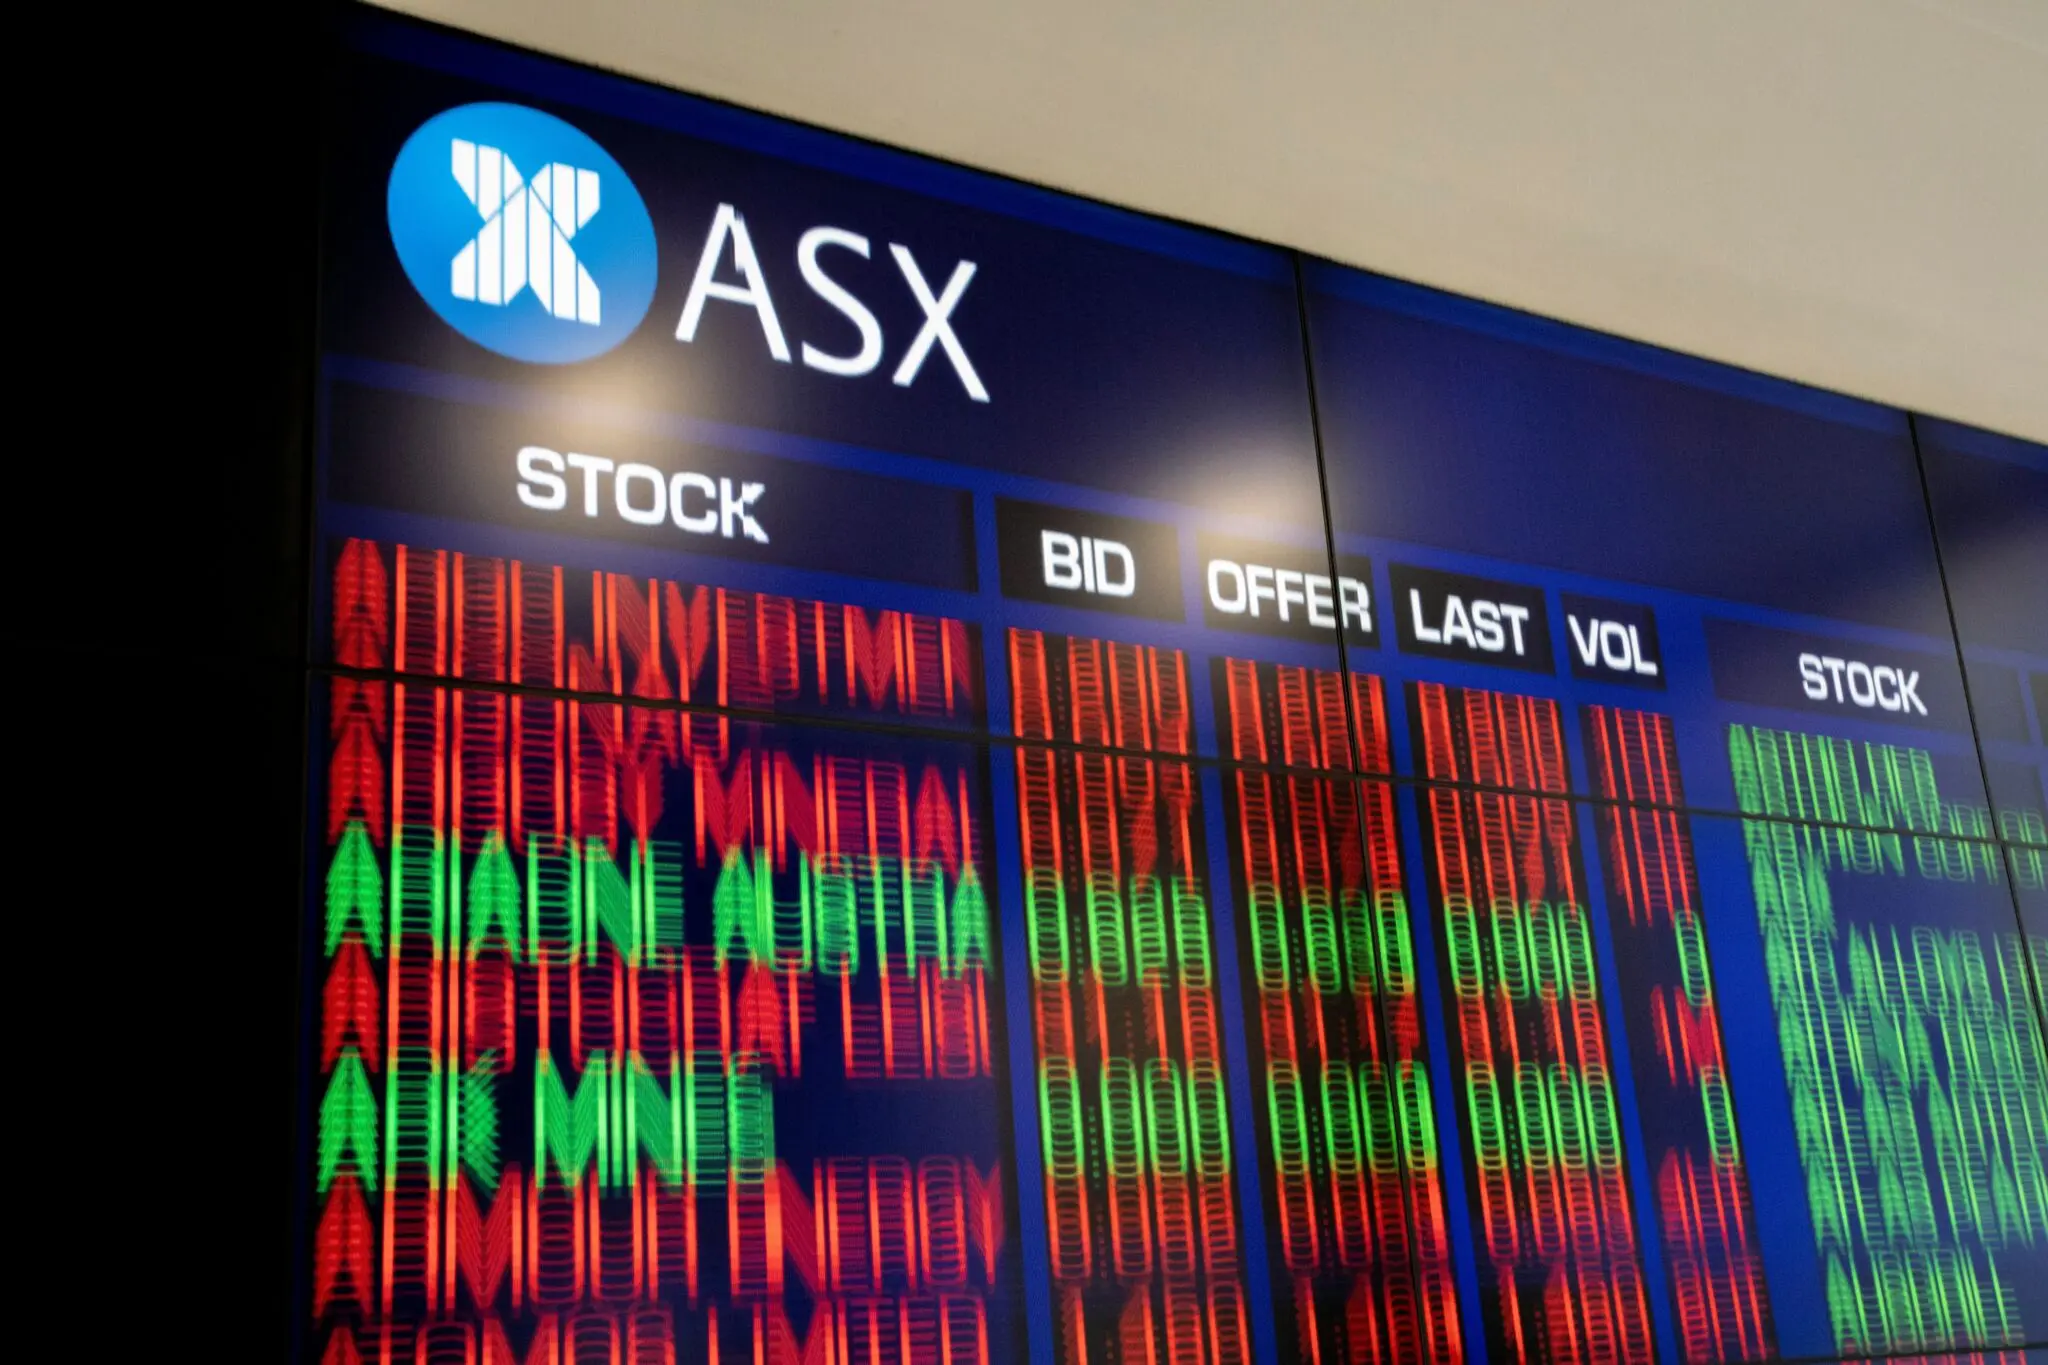
Lo que me interesa del episodio es la coincidencia temporal. Ese mismo viernes, los valores de chips asiáticos ampliaban su corrección, y no por azar: el flujo de capital privado hacia tecnologías emergentes del que habla Warsh es el mismo que ha sostenido las valoraciones del complejo de semiconductores de la región durante los últimos trimestres. Cuando la fuente de financiación pasa a ser objeto de vigilancia, el mercado empieza a mirar el precio de otra manera.
La intervención tuvo lugar en el fireside chat con la dirección del FMI, dentro de los encuentros anuales que este año se celebran en la capital tailandesa. No hubo cifras nuevas, ni umbrales, ni condicionales. Solo una frase de manual: el banco central debe seguir de cerca cómo el sector privado coloca más dinero en compañías de nuevo cuño y en tecnologías que todavía no han demostrado su ciclo de caja.
Del capital privado en tecnología a la corrección de los chips asiáticos
Cuatro elementos ordenan lo ocurrido esta semana y lo que viene después:
- Qué se vigila: los riesgos para la estabilidad financiera derivados del mayor volumen de capital privado destinado a tecnologías emergentes y a compañías de nueva creación.
- Qué no se dijo: ninguna indicación sobre el movimiento de tipos en la reunión de octubre. Ni guidance, ni sesgo, ni puerta abierta.
- Dónde y cuándo: 16 de octubre, reuniones anuales del FMI y el Banco Mundial en Bangkok, el foro donde los inversores esperaban alguna pista sobre el cierre de año.
- Qué ocurre en paralelo: los valores de chips asiáticos amplían su corrección en la misma jornada, la referencia que Nikkei Asia sitúa junto al discurso.
La secuencia invierte el orden habitual. Normalmente son los beneficios o el capex de TSMC, Samsung o SK Hynix los que fijan el relato del sector y después los bancos centrales ajustan el suyo. Esta vez la advertencia llega primero y la corrección de precios actúa como confirmación. Para un inversor europeo con exposición a semiconductores, la lectura útil ya no está en el retrovisor del fabricante, sino en el coste del dinero que financia sus plantas.
La frase que resume su intervención, tal como la trasladaron los medios acreditados en Bangkok, fue esta:
«Debemos vigilar los riesgos para la estabilidad financiera a medida que el sector privado destina más dinero a tecnologías emergentes y a nuevas compañías.» — Kevin Warsh, presidente de la Reserva Federal, Bangkok, 16 de octubre de 2026
La tesis: el capital privado manda y el banco central solo avisa
Aquí hay una contradicción que los datos no resuelven. Warsh señala el riesgo de unas valoraciones infladas por dinero privado, pero la herramienta capaz de corregirlas —el precio del dinero— es precisamente la que se niega a insinuar. El mercado lee «vigilamos» como tolerancia, y esa lectura es la que ha permitido que el complejo asiático de chips aguante tanto tiempo en valoraciones exigentes. El capital privado ha sustituido a la Fed como motor del ciclo, con la diferencia de que no responde a un mandato ni publica actas.
El precedente más cercano se repite con una regularidad incómoda. En 2018 y en 2021, cuando la Reserva Federal pasó de observar a actuar, el complejo asiático de chips corrigió primero y el resto de la cadena industrial lo hizo después, con un desfase de uno o dos trimestres. La burbuja de las punto com dejó una lección parecida: el aviso del banco central llega siempre antes que el ajuste de los balances, y casi nunca con cifras.
Hay un segundo riesgo, menos comentado. El capex de semiconductores se compromete con años de antelación: una corrección de la cotización no reduce la oferta de obleas ni cancela una fábrica en Arizona o en Kumamoto. Si el capital privado se retira mientras la capacidad llega al mercado, el sector entra en el peor escenario posible, con sobrecapacidad y coste financiero alto al mismo tiempo. Eso ya ocurrió en la memoria de DRAM de 2019 y nadie quiere repetirlo.
Los hitos que conviene seguir son concretos: la reunión del FOMC de octubre, la temporada de resultados del sector en enero y cualquier revisión de guidance por parte de TSMC o Samsung. Ahí se sabrá si la advertencia de Warsh era retórica de foro o el inicio de un cambio de tono.
🌐 El efecto dominó en Occidente
La apertura europea llega con dos mensajes cruzados: un banco central que avisa sin actuar y unos precios de semiconductores que corrigen sin pánico. El impacto directo en España es limitado, pero la transmisión existe y va por tres vías.
- Mercados: si la corrección de los chips asiáticos continúa, Ámsterdam y Fráncfort abren con presión vendedora en equipos y componentes, y el IBEX lo nota de forma indirecta a través de los valores con cadena de suministro en Asia.
- Inflación: unos semiconductores más baratos abaratan electrónica de consumo y bienes duraderos, y refuerzan la desinflación de importaciones que ya llega de China. Es un viento de cola para el IPC español, no un problema.
- Tipos: si Warsh endurece el tono en octubre, el Euríbor a doce meses deja de descontar recortes adicionales del BCE y las hipotecas variables notan el frenazo con dos meses de retraso.