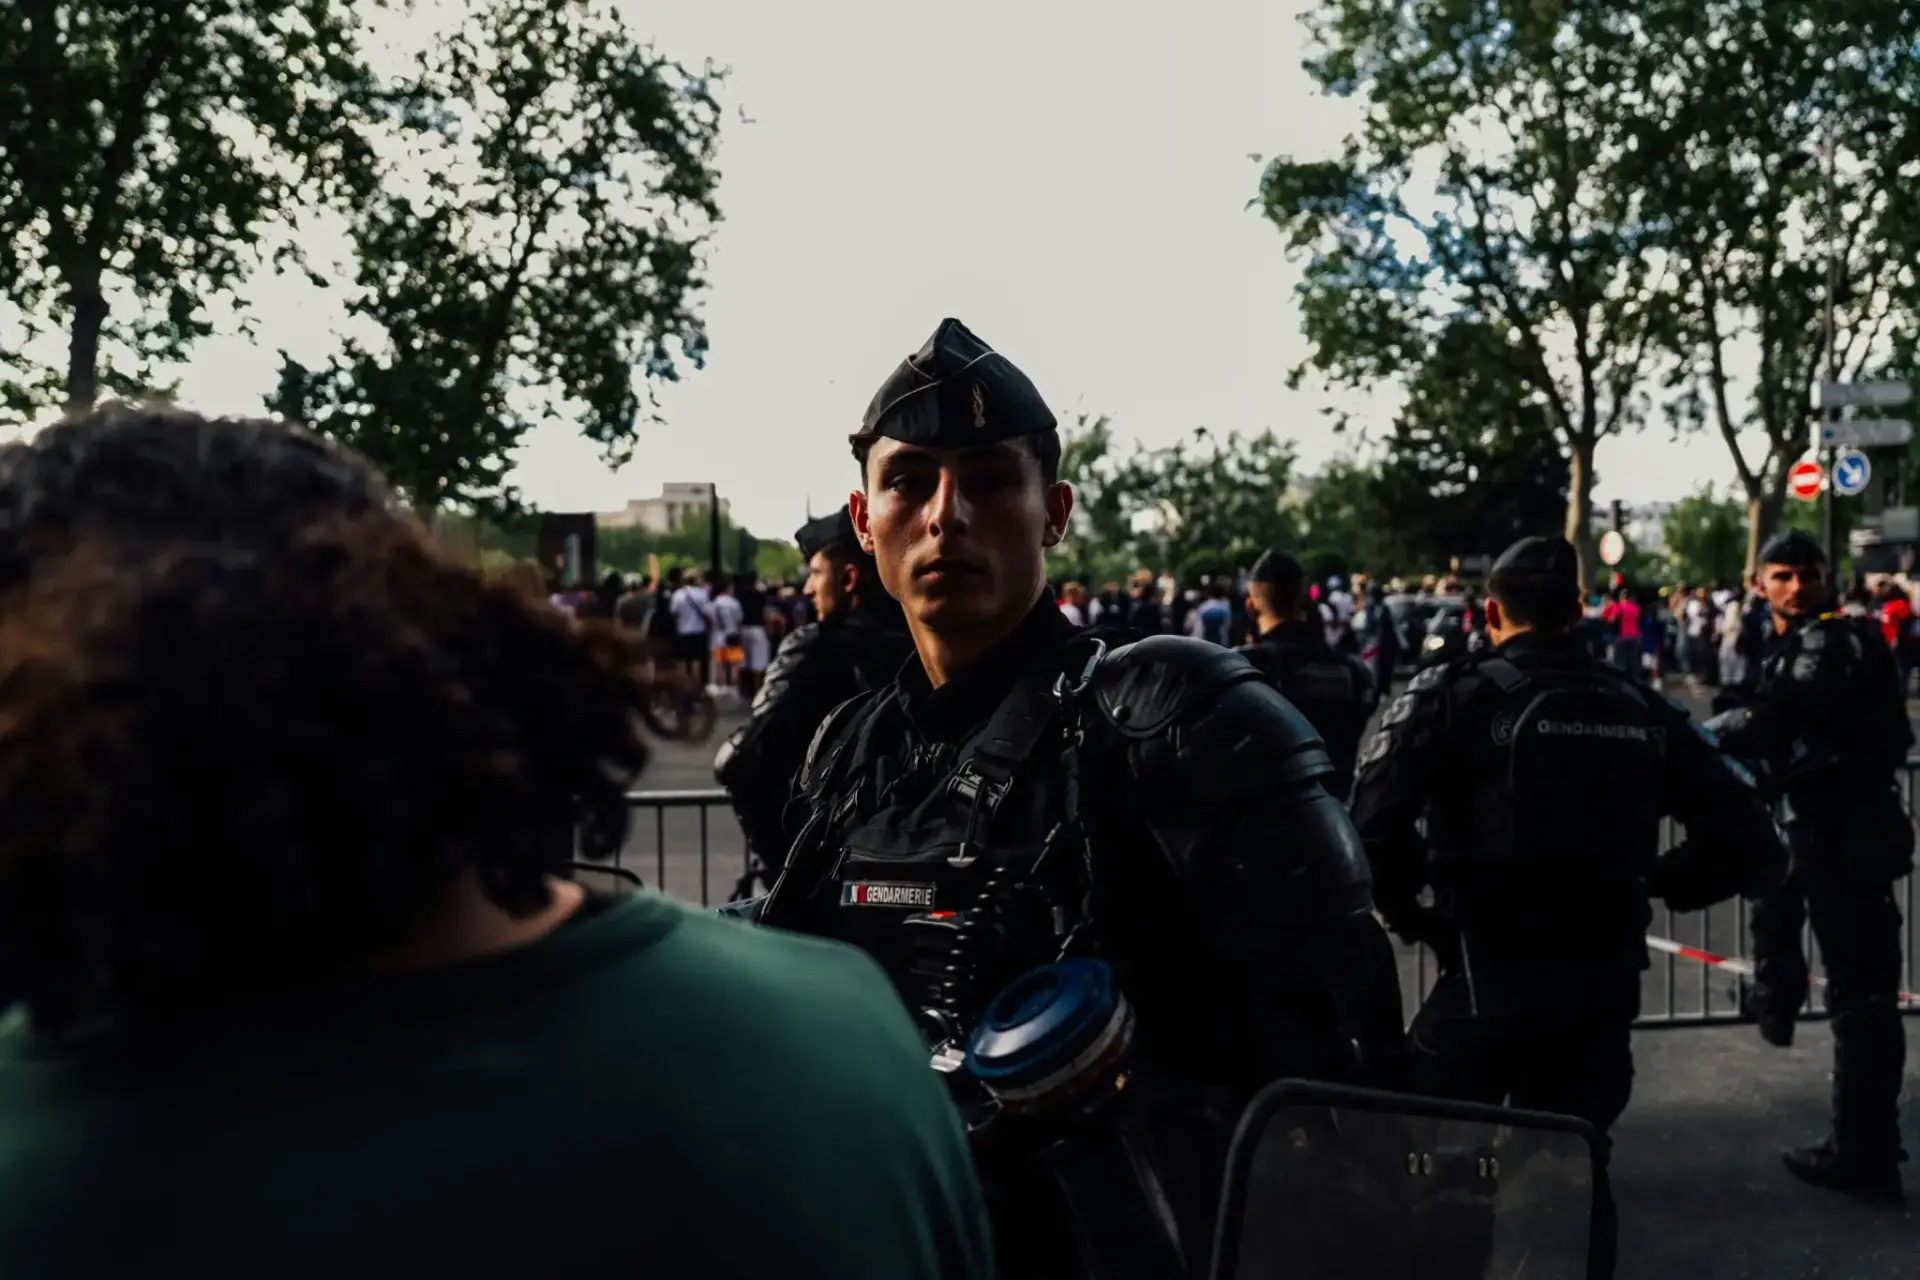
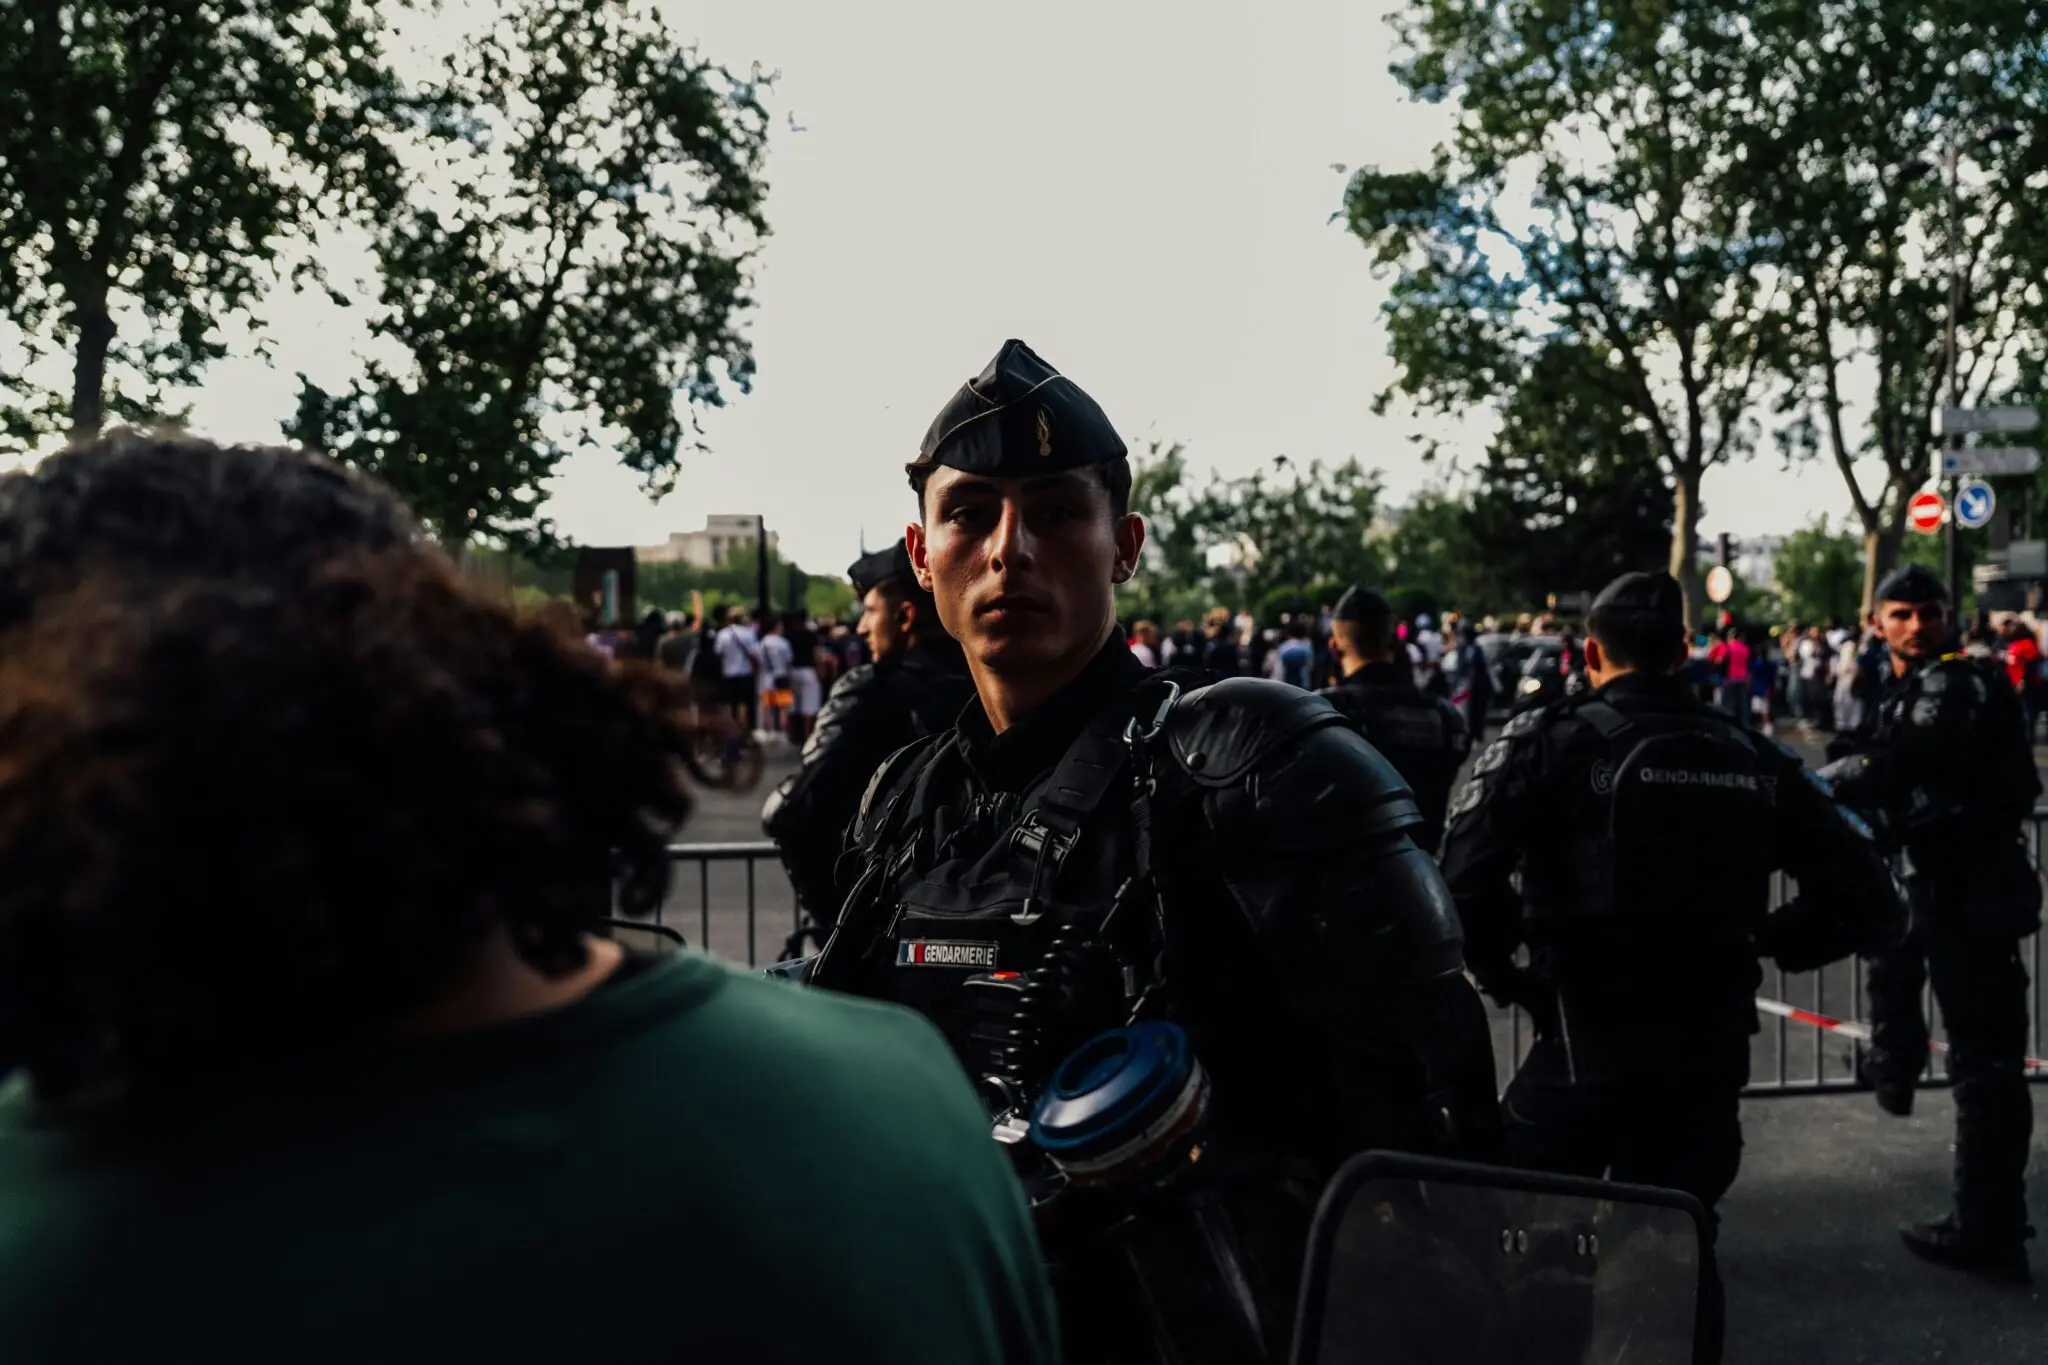
Las protestas en Francia por el coste de vida han desbordado este sábado París y Marsella. La jornada ha terminado con gases lacrimógenos en la capital y con un asalto al ayuntamiento de la ciudad portuaria.
He seguido la convocatoria desde primera hora y lo que ha emergido no es una protesta sectorial, sino una suma de malestares: decenas de miles de personas en toda Francia, colectivos movilizados por los precios altos y por el desgaste del sistema de bienestar, y estudiantes de secundaria que denuncian profesores ausentes y edificios escolares deteriorados. Los disturbios han quedado en los márgenes. Pero los márgenes han sido violentos.
Dos focos de violencia y una convocatoria de fondo
El despliegue policial no ha evitado que la tensión estallara en los flancos de la marcha. Estos son los hechos que deja la jornada, según el relato recogido por la prensa británica y francesa:
- París: cargas policiales y gases lacrimógenos contra los grupos que respaldaban las reivindicaciones de los estudiantes de secundaria.
- Marsella: manifestantes han asaltado el ayuntamiento de la ciudad.
- Fondo del conflicto: absentismo docente, edificios escolares en mal estado y violencia policial.
- Alcance: decenas de miles de personas en el conjunto del país, con colectivos que se han sumado por la subida de precios y el deterioro del sistema de protección social.
Las autoridades han atribuido los incidentes a la ultraizquierda. Es la lectura oficial de las primeras horas y conviene tomarla por lo que es: una atribución de parte, útil para justificar la respuesta policial pero insuficiente para explicar por qué decenas de miles de personas han salido a la calle en un país que no está en recesión. La protesta mayoritaria no ha asaltado nada.
Del gasóleo al carrito de la compra: qué ha cambiado desde 2018
No es la primera vez que el coste de vida moviliza a Francia. El movimiento de los chalecos amarillos nació en noviembre de 2018 con un detonante muy concreto: el alza del impuesto sobre el gasóleo. Ocho años después, el detonante se ha diversificado. Ya no es un carburante; es la cesta de la compra, la factura energética, el alquiler y la escuela pública. Ese desplazamiento importa, y mucho, desde el punto de vista económico. Una protesta contra un impuesto se negocia con una rebaja. Una protesta contra el nivel general de precios no tiene una palanca tan simple.
«Los disturbios han sido obra de la ultraizquierda.» — Atribución que las autoridades francesas han hecho de los incidentes violentos del 17 de octubre de 2026 en París y Marsella, según el relato recogido por la prensa
Lo que veo en la comparación con 2018 es una protesta más horizontal y bastante más difícil de desactivar. Aquella sorprendió al Elíseo por su falta de líderes y por su capacidad de extenderse sin estructura. Esta comparte esa horizontalidad y añade un símbolo nuevo: la escuela como prueba material del deterioro de los servicios públicos.
Lo que veo: inflación, déficit y el termómetro del OAT-Bund
El mercado no reacciona a una manifestación. Reacciona a lo que la clase política hace con ella. Ese es el punto que me parece relevante aquí, y no el recuento de asistentes.
La variable que hay que vigilar es el diferencial entre el bono francés y el alemán, el spread OAT-Bund, que mide la prima que exigen los inversores para financiar a París. Francia llega a este episodio con una posición fiscal frágil: las agencias de calificación llevan meses señalando una trayectoria de déficit que no termina de corregirse, y cualquier respuesta presupuestaria al malestar —subsidios, rebajas fiscales, gasto social— tensiona esa cuenta. Ahí está la contradicción que los datos no resuelven. La calle exige alivio inmediato y el margen fiscal lo hace caro.
El BCE no tiene a Francia en su mandato, pero sí tiene la inflación de servicios y los salarios europeos. Si las demandas salariales francesas se contagian al resto de la eurozona, el último tramo de la desinflación se complica y con él el calendario de recortes. Dos hitos dirán si esto es un episodio o un ciclo: el debate presupuestario francés de 2027 y la próxima reunión del Consejo de Gobierno del BCE.
🌍 El impacto en España y Europa
El canal de transmisión hacia España no es la calle, es el precio del dinero y el comercio. Conviene separar los dos.
- Euríbor e hipotecas: si el spread francés se amplía y el BCE retrasa el último recorte por el contagio salarial, el Euríbor a 12 meses tardará más en ceder. Con el diferencial histórico habitual, cada 25 puntos básicos de retraso se traducen en un encarecimiento de entre 15 y 25 puntos básicos en la revisión de las hipotecas variables.
- Inflación y poder adquisitivo: un repunte salarial en Francia presiona los costes en la eurozona y llega a España por precios industriales y energía, justo en el tramo final de la desinflación.
- Empresas y exportación: Francia es el primer destino de las exportaciones españolas de bienes, por delante de Alemania. Un consumo francés deprimido por la incertidumbre resta pedidos al tejido exportador y a las cotizadas del IBEX con negocio allí.
- BCE y política fiscal: Bruselas y Fráncfort mirarán el déficit francés con más lupa. Si París cede al gasto, el debate sobre las reglas fiscales vuelve a la mesa europea.