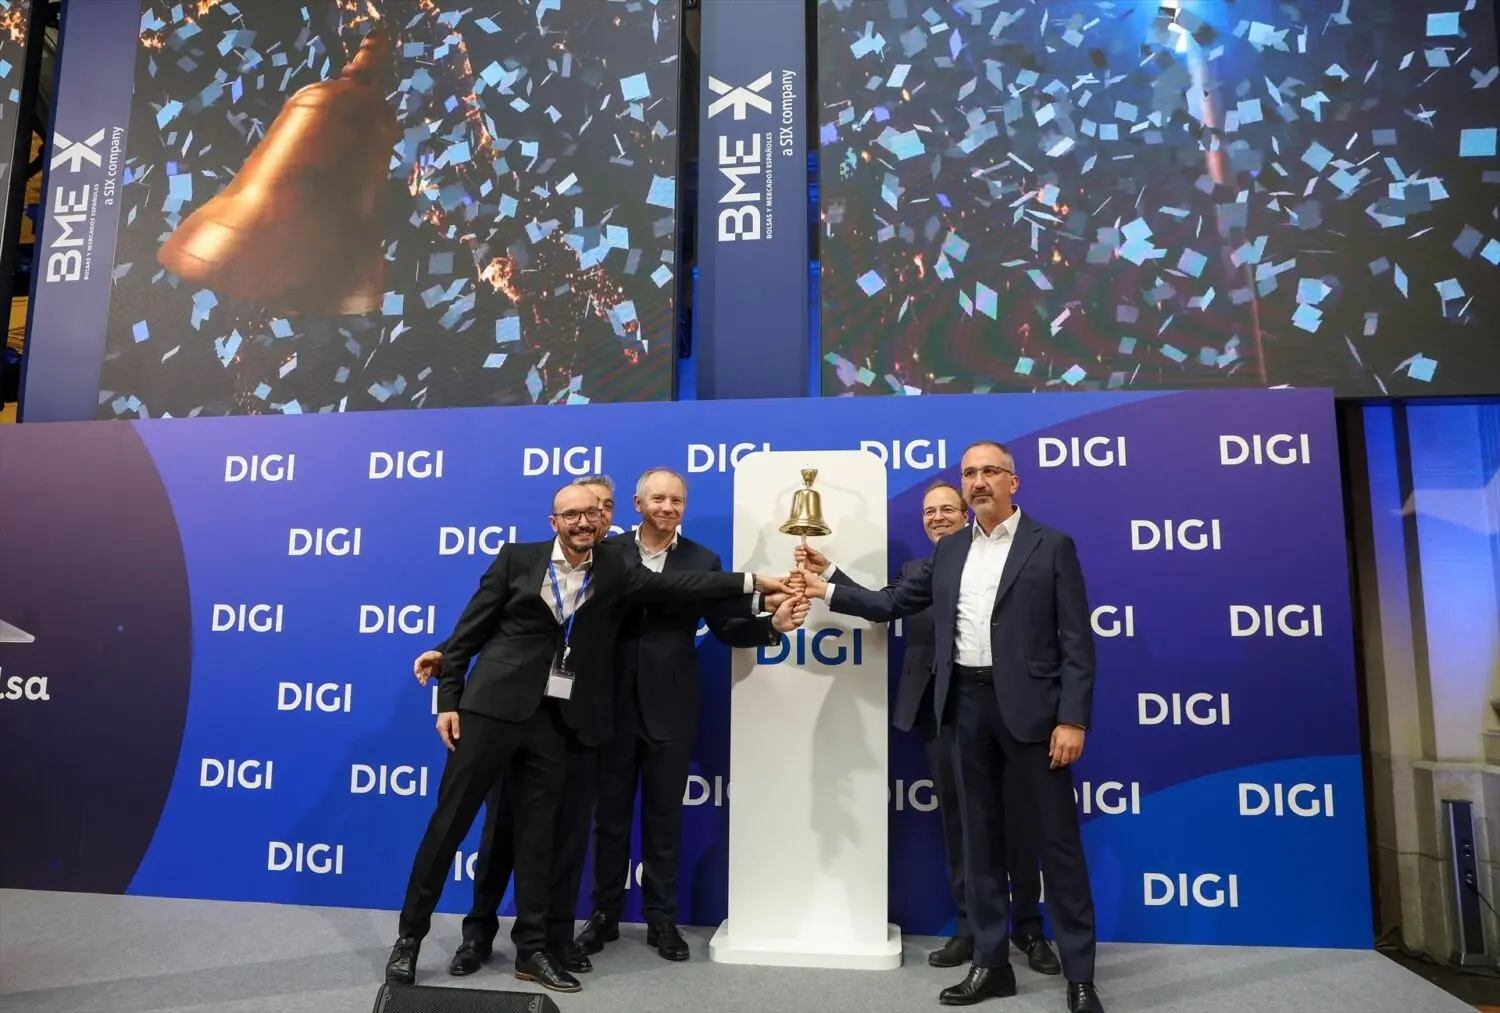
Digi ha necesitado tres meses para validar su debut en la bolsa española. La operadora cerró la sesión del viernes 16 de octubre, día en que cumplía su primer trimestre como cotizada, con una revalorización del 14,10% desde los 5,60 euros de salida y una capitalización de 1.898 millones de euros, según los datos que recoge Expansión.
El IBEX 35 apenas ha sumado un 0,26% en ese mismo intervalo. La diferencia supera los trece puntos porcentuales y explica por qué el valor se ha convertido en uno de los pocos estrenos bursátiles del año que no ha defraudado a quienes entraron en la colocación. Digi fue la última compañía en aterrizar en el parqué español en 2026, y lo hizo con un folleto depositado en los registros oficiales de la CNMV que fijaba el precio en 5,60 euros por acción.
De 5,60 euros a 1.898 millones de capitalización
La cifra de capitalización sitúa a la compañía en la frontera de los 1.900 millones. Se codea por tamaño con HBX, que cerró la misma sesión con 1.899 millones, de modo que apenas un millón de euros separa a una compañía recién llegada al Mercado Continuo de otra con recorrido previo en el índice.
Los números del negocio acompañan al precio. Digi ocupa ya el tercer puesto por líneas de banda ancha y el cuarto en móviles, y acapara la mayor parte de la captación neta de líneas en los dos principales segmentos del mercado español. Desde Renta 4 se insiste en que ese ritmo de captación tiene continuidad, tal y como sostiene su analista Iván San Félix, y no parece una lectura aislada: la mayoría de las casas de análisis que siguen el valor comparte el diagnóstico.
El consenso le concede un 16,1% de recorrido, hasta 7,42 euros
Más del 78% de las firmas que cubren el valor recomienda comprar. El consenso que registra Bloomberg fija el precio objetivo medio en 7,42 euros, lo que otorga un potencial del 16,1% sobre el cierre del viernes, situado en 6,39 euros. La horquilla, eso sí, es amplia: Kepler, Citi y Santander superan los 8 euros por acción, mientras Bestinver Securities se queda en 5 euros.
Digi cotiza a nueve veces ebitda y sus comparables españolas a 4,5: la prima no es un capricho, es el precio de crecer donde los demás no crecen.
La opinión no es unánime. Bestinver Securities, la rama de análisis de la gestora, valora la acción en 5 euros, casi un 22% por debajo del cierre del viernes. El contraste resulta llamativo porque la propia gestora desveló el jueves 15 de octubre que había tomado posiciones en Digi durante el último trimestre a través de sus fondos. El gestor Ricardo Seixas confía en que la compañía alcance una cuota de mercado cercana al 20% en 2030, apoyándose en un ritmo de captación de unos 600.000 clientes netos anuales.
En el lado opuesto, Berenberg sitúa a Digi entre sus valores favoritos del sector y le da recorrido hasta los 7,60 euros. La firma alemana sostiene que el negocio español combina potencial de crecimiento elevado, liderazgo en precios y capacidad de desplegar fibra a un coste inferior al de sus rivales. Y añade un escenario que puede reordenar el mapa: una eventual consolidación del mercado español, con una posible combinación entre Digi Spain y Zegona sobre la mesa.
El argumento del banco alemán tiene una segunda lectura. Si otros operadores se fusionan sin Digi, los procesos de integración y migración de redes suelen provocar fugas de clientes, y la compañía estaría bien situada para recogerlos por precio y empuje comercial. El sector europeo de telecomunicaciones se anota un 7,99% en lo que va de 2026, frente al 14,10% que Digi ha sumado en apenas tres meses de cotización.
La prima de múltiplo: crecer antes que generar caja
Hay una asimetría que el consenso no termina de resolver. Digi cotiza a 9 veces ebitda estimado para 2026, frente a las 4,5 veces de los tres grandes operadores incumbentes en España y por encima también de la media europea del sector. La prima es real y es cara: duplica el múltiplo de sus comparables directas.
La pregunta es si está justificada. Mi lectura es que sí, con dos condiciones. La primera es que se mantenga el ritmo de captación de alrededor de 600.000 clientes netos al año, que es la base sobre la que se construye el escenario del 20% de cuota en 2030. La segunda es que la transformación hacia un operador con mayor propiedad de sus activos no se coma el margen que teóricamente debería liberar. Los propios analistas reconocen que ese modelo es más intensivo en capital y exigirá un esfuerzo inversor alto durante varios ejercicios. Más dueño de la red significa más control operativo y márgenes superiores, pero también más caja comprometida antes de verla.
Ahí está la contradicción que el mercado todavía no ha testado. El 78% de recomendaciones de compra convive con una horquilla de precios objetivo que va de los 5 euros de Bestinver Securities a los más de 8 de Kepler, Citi y Santander: más de un 60% entre el suelo y el techo. Esa dispersión no es ruido, es el reflejo de dos formas distintas de mirar la misma compañía. Una atiende a la cuenta de resultados de 2026. La otra mira la cuota de mercado de 2030.
Conviene añadir un tercer elemento. Los acuerdos a largo plazo con Telefónica le permiten ampliar huella sin replicar la inversión de red de un incumbente, y Rumanía, donde la compañía es líder, aporta un colchón que pocos operadores españoles tienen. No es una garantía, pero sí un amortiguador si el mercado español entra en una guerra de precios. A mi juicio, el próximo test llegará con la actualización del plan de negocio y con la primera cuenta anual completa como cotizada, prevista para el primer trimestre de 2027. Ahí se verá si el múltiplo aguanta o si la prima empieza a comprimirse.
Veredicto Merca2
Cotización al cierre o apertura: Digi cerró la sesión del viernes 16 de octubre en 6,39 euros por acción, con una revalorización del 14,10% desde el precio de colocación y una capitalización de 1.898 millones de euros. El valor cotiza por encima de los 1.899 millones de HBX en solo un millón de euros.
Clave técnica: El consenso implica un recorrido del 16,1% hasta los 7,42 euros, pero la dispersión es extrema: 5 euros de Bestinver Securities frente a más de 8 de Kepler, Citi y Santander. Un cierre sostenido por encima de los 7 euros sería la primera confirmación de que el mercado compra la tesis de crecimiento y no solo el momentum del debut.
Apunte macro: El sector europeo de telecomunicaciones avanza un 7,99% en 2026, la mitad de lo que ha subido Digi en un trimestre. Berenberg contempla una posible combinación entre Digi Spain y Zegona, un escenario que reordenaría un mercado español todavía pendiente de consolidación y que afectaría a Telefónica, su socio tecnológico y a la vez competidor directo.