Marc Vidal abre su último análisis con una pregunta incómoda: si lo de Seúl y Tokio son réplicas que anuncian un terremoto o si es ya el terremoto avanzando a base de temblores que empobrecen sin que nadie lo declare. Graba desde Cartagena de Indias, a pocos kilómetros de una de las grandes refinerías de Colombia, y el emplazamiento no es casual. Su tesis es que la próxima sacudida no empezará en un banco ni en una bolsa, sino en un combustible del que dependen todos los demás.
El vídeo llega condicionado por un documento: el informe mensual del petróleo que la Agencia Internacional de la Energía publicó en París. Vidal cuenta que lo leyó entero y que eso le obligó a cambiar el guion que traía preparado. De ahí sale la idea central, la de que la crisis del diésel no se parece a un crash repentino, sino a un ajuste largo que se instala en la economía sin fecha de caducidad.
Corea del Sur activa el freno y Japón no aguanta
El punto de partida es Asia. Según relata, los índices surcoreanos se desplomaron un 8% en plena sesión y la negociación quedó suspendida durante veinte minutos: primero se bloquearon las órdenes automatizadas y después se paralizó el mercado entero. Japón no esquivó el golpe y el Nikkei cerró con un 5,4% de caída. Ese freno de emergencia coincidió con los datos estadounidenses de precios de producción de septiembre, que situaron el avance interanual en el 6,3%, con la gasolina un 20% más cara en un solo mes y el transporte y el almacenamiento subiendo un 3,4%. El mayor salto mensual desde marzo de 2022, subraya.
Dos precios para un mismo barril
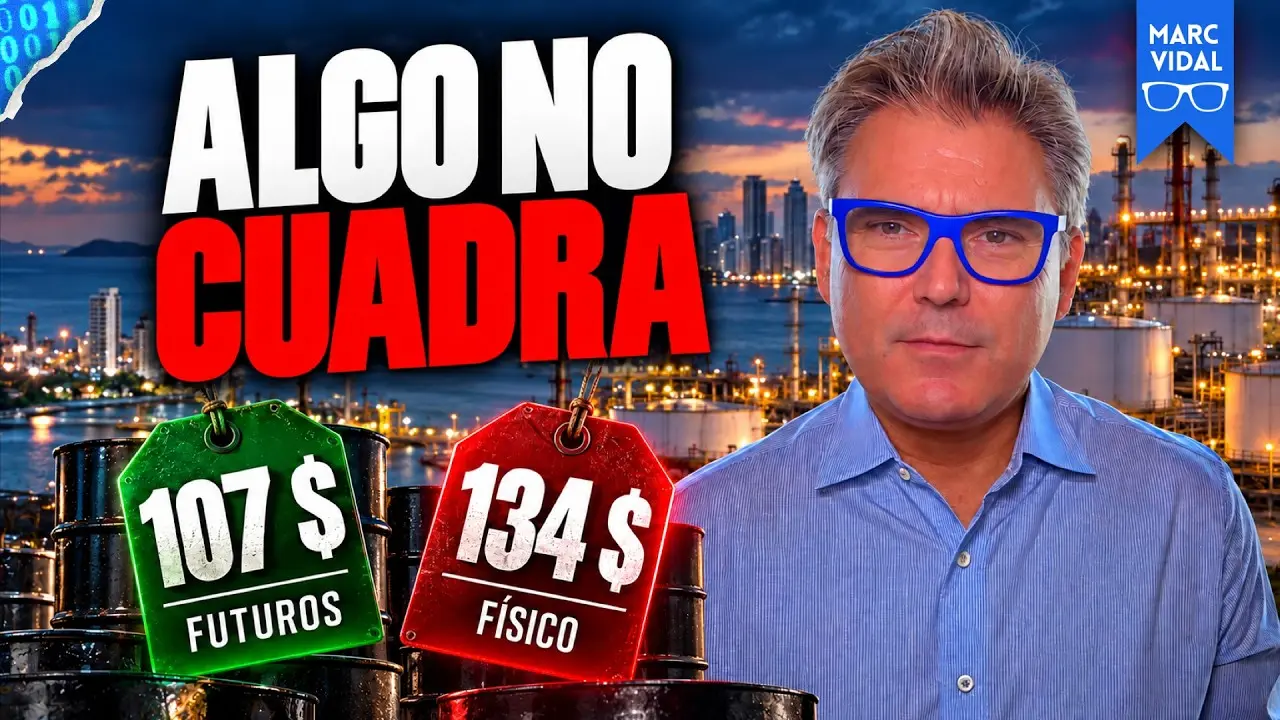
Aquí está una de las claves más útiles del vídeo. El precio del petróleo que aparece en los informativos, el futuro del Brent, ronda los 107 dólares, pero no es el que paga quien convierte ese crudo en gasóleo. El barril físico, el que compra una refinería para un cargamento que llega en un barco real, cotiza según la AIE cerca de 134 dólares. Desde principios de septiembre, el físico acumula un 43% de subida frente al 13% de los futuros.
Vidal atribuye esa brecha a dos factores. El primero, el ataque con drones lanzado desde Irak el 11 de septiembre, que forzó a Arabia Saudí a cerrar el oleoducto Este-Oeste, la vía que permitía sacar crudo por el mar Rojo esquivando el problema de Ormuz. El segundo, el flete: alquilar un superpetrolero para entrar en el Golfo supera el millón de dólares al día, unos 26 dólares por barril transportado, cuando lo habitual es que el transporte pese entre el 1% y el 3% del precio. Son, dice, dos precios y dos realidades que conviven sin tocarse.
El diésel, el combustible que mueve todo
El café, el pan, la cosechadora, el generador del hospital. Todo eso viaja con diésel, recuerda. Y el informe señala que es el combustible más castigado por la guerra: en septiembre su precio mayorista superó los 200 dólares por barril en Singapur y tocó máximos históricos de unos 220 en Europa y Estados Unidos. Ha cedido algo desde entonces, pero sigue costando casi el doble que el crudo del que sale. Las exportaciones netas de gasóleo de Oriente Medio y Rusia han caído 1,3 millones de barriles diarios en un año y las existencias de la OCDE están en mínimos desde 2023, justo cuando el hemisferio norte empieza a llenar los depósitos de calefacción.
‘Una crisis no tiene por qué empezar en una bolsa o en un banco. Puede empezar mucho más abajo, en un combustible del que dependen todos los demás.’
— Marc Vidal
La demanda de diésel, añade, es relativamente inelástica al precio: un transportista no deja de cargar porque el gasóleo suba un 30%, lo paga, lo traslada al precio del porte y ese sobrecoste acaba en todo lo que viaja en su camión. Por eso lo que empieza en el surtidor termina en la cesta de la compra. Vidal lo ilustra desde el lugar donde graba: Colombia es autosuficiente en diésel gracias a su refineria, pero el precio lo marca el mercado de fuera, diga lo que diga quien lo diga.
2026 no es 2022, aunque lo parezca
El vídeo repasa marzo de 2022: el Brent tocó los 124 dólares, la inflación de la eurozona llegó al 10,6% en octubre con la energía subiendo un 41,5%, y el BCE, que venía de tipos negativos, empezó a subir el precio del dinero en julio por primera vez en once años. Los gobiernos repartieron descuentos en el surtidor y la inflación bajó en 2023, pero la factura se pagó en hipotecas más caras y en una industria europea que empezó a mirar hacia fuera. La diferencia, sostiene, es que entonces faltaba crudo y ahora falta producto refinado, con los almacenes medio vacíos y unos bancos centrales que suben tipos desde arriba, no desde cero.
El equilibrio que llega por la vía de la recesión
Hay un detalle que a Vidal le parece el más preocupante de todo. El consumo mundial caerá 2,6 millones de barriles diarios este año y la oferta, 5,8 millones. La diferencia se ha cubierto tirando de inventarios, que han perdido 509 millones de barriles desde finales de febrero y están en su nivel más bajo en tierra desde 2016. La AIE avisa de que reponer el gasóleo perdido antes de la segunda mitad de 2027 es muy improbable. Y un cuarto de esa caída de demanda es diésel: es lo que los analistas llaman destrucción de la demanda, gente y empresas que consumen menos porque deja de salirles a cuenta. El informe llega a plantear que, sin recuperar el suministro de Oriente Medio, harán falta más recortes de demanda y más costes económicos. Traducido: el mercado se equilibrará por recesión.
Qué implica todo esto para el bolsillo
La lectura editorial es incómoda para el lector de a pie. El S&P 500 marcó máximo histórico el 6 de octubre por encima de los 7.800 puntos mientras Asia temblaba, y esa divergencia no significa que Wall Street ignore el peligro: significa, según Vidal, que lo ha mirado y ha decidido que no le afecta. El problema es que el diésel no cotiza en una pantalla de negociación, cotiza en cada porte, en cada cosecha, en cada factura eléctrica. Su encarecimiento se transmite con retraso, en capas, y llega al consumidor cuando la política ya ha decidido qué contar y qué dejar en segundo plano. Por eso el vídeo insiste en que el margen de maniobra de los gobiernos es hoy menor que en 2022: menos munición monetaria, más deuda, un combustible menos sustituible y una sociedad menos tolerante a la inflación. La consecuencia práctica es sencilla: conviene vigilar el informe de la AIE, los inventarios y el precio del barril físico, no solo el titular del Brent que se lee cada mañana.
Queda la pregunta con la que Vidal abre y no cierra: si esto es una réplica o el terremoto. Él mismo reconoce que no tiene la respuesta. Lo que sí ofrece es un marco para pensarla. Mientras el mundo discute vivienda, pensiones y elecciones, hay un barril de gasóleo decidiendo cuánto va a costar todo lo demás, y nadie lo va a anunciar por la mañana en un telediario.
Puedes ver el análisis completo en el vídeo original de Marc Vidal: