Hay cinco islas privadas en venta en el mercado internacional y ninguna publica su precio en un portal inmobiliario.
He revisado las cinco operaciones que hoy se comercializan y el patrón se repite: cifra a consulta o precio que solo trasciende por filtración, comprador con nombre y apellidos y una ausencia casi total de comparables públicos. Es el segmento más opaco del real estate prime mundial y el que menos se parece a una inversión inmobiliaria al uso.
Cinco islas, 133 millones y ningún escaparate
La griega Argyronisos abre la lista. Engel & Völkers Private Office la comercializa en exclusiva con precio a consulta, aunque el mercado le atribuye unos 35 millones de euros. Permanece en manos de la misma familia desde 1961, cuando se adquirió como olivar ecológico y casa familiar: más de veinte hectáreas, 940 metros cuadrados construidos, la capilla ortodoxa de San Anargiri, helipuerto, embarcadero para yates y suministro solar autónomo.
«Adquirir una isla privada en Grecia es una cuestión de legado», resume Georg Petras, consejero delegado de Engel & Völkers Grecia. La frase ordena bien el segmento: aquí no se compra producto, se compra continuidad.
A cuarenta minutos en barco de Venecia, Santa Cristina sale por cerca de 28 millones de euros a través de Sotheby’s International Realty. Gernot Langes-Swarovski la adquirió en 1986, cuando solo había matorral y las ruinas de un convento, y levantó Villa Ammiana. Hoy son casi tres hectáreas rodeadas de agua, nueve habitaciones con baño propio, olivar, colmenas de miel orgánica de marisma y viñedos de Merlot, Chardonnay y Cabernet.
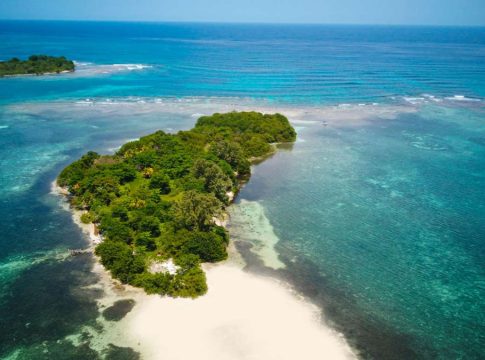
La siciliana Isola di Santa Maria, en la Laguna dello Stagnone frente a Marsala, se vende por 15 millones de euros: villa de 460 metros cuadrados, capilla del siglo XVI y un generador propio que la abastece de electricidad. En Essex, Osea Island pide 25 millones de libras —unos 29 millones de euros— por 380 acres, 38 viviendas y alrededor de noventa dormitorios. En las Bahamas, Bonds Cay se comercializa por 30 millones de dólares, unos 26,4 millones de euros, con 260 hectáreas y un caracol terrestre endémico descrito en 1921.
La suma de las cinco operaciones ronda los 133 millones de euros. Para un segmento que se mueve en privado, que cinco activos coincidan en el escaparate es una anomalía en sí misma.
En este segmento no se compran metros cuadrados: se compra una frontera de agua, y esa es la única prima que el mercado no sabe replicar.
Por qué una isla no se valora como una villa
No hay testigos de mercado. No existe un índice de islas privadas, no hay cierres de precio públicos y, cuando la cifra se da, llega con el apellido «a consulta». Sin comparables, la tasación se construye sobre coste de reposición, singularidad del enclave y capacidad de pago del comprador.
El coste operativo tampoco se parece al de una vivienda. Santa Maria depende de un generador instalado en la propia isla; Argyronisos funciona con energía solar independiente; Santa Cristina ha revitalizado su piscicultura junto a la Universidad Ca’ Foscari de Venecia. Mantener eso exige personal permanente, conservación de embarcaderos y calas y presupuestos de patrimonio histórico allí donde hay capillas o molinos.
A eso se añade el riesgo regulatorio. Osea Island está catalogada por su biodiversidad y las salinas sicilianas operan bajo figuras de protección ambiental. Cualquier intervención en costa exige permisos que pueden dilatarse años. La isla comprada como capricho acaba siendo una pequeña infraestructura que hay que gobernar.
La accesibilidad es el último filtro. La calzada romana de Osea es intransitable con marea alta y Argyronisos se apoya en helicóptero. La logística encarece cada visita y reduce el universo de compradores a quien puede permitirse no depender de un horario.
El retorno está en la opcionalidad, no en la renta
Conviene decirlo sin adornos: una isla privada no genera cupón. Los alquileres de este tipo de activos son esporádicos, la ocupación es baja y el cap rate resultante, si se calculara, sería irrelevante frente al coste de mantenimiento. Quien compra busca otra cosa: privacidad absoluta y un derecho de uso que no se replica comprando más superficie.
La tesis es, por tanto, de escasez y de legado. El activo protege capital nominal en entornos de inflación alta porque su oferta es prácticamente fija, pero no compite con un índice de renta variable en retorno medible. Su rendimiento llega por otra vía: el valor cultural que acumula un enclave con historia documentada, desde una capilla del siglo XVI hasta una base secreta de lanchas torpederas de la Primera Guerra Mundial.
Una isla no rinde: concede derechos de uso. Quien busque cupón está en el activo equivocado.
El riesgo principal es la liquidez. La base de compradores de una isla concreta es minúscula, el proceso de venta puede durar años y no existe mercado secundario donde deshacer la posición con rapidez. Ninguna de las cinco propiedades tiene fecha límite pública de venta, lo que confirma que los vendedores juegan a otro ritmo.
💎 Veredicto Wealth
Activo de preservación de capital y legado, no de rentabilidad corriente: exige un horizonte superior a diez años y asumir el coste de sostener una infraestructura autónoma. El riesgo principal es la liquidez, con muy pocos compradores posibles por activo.