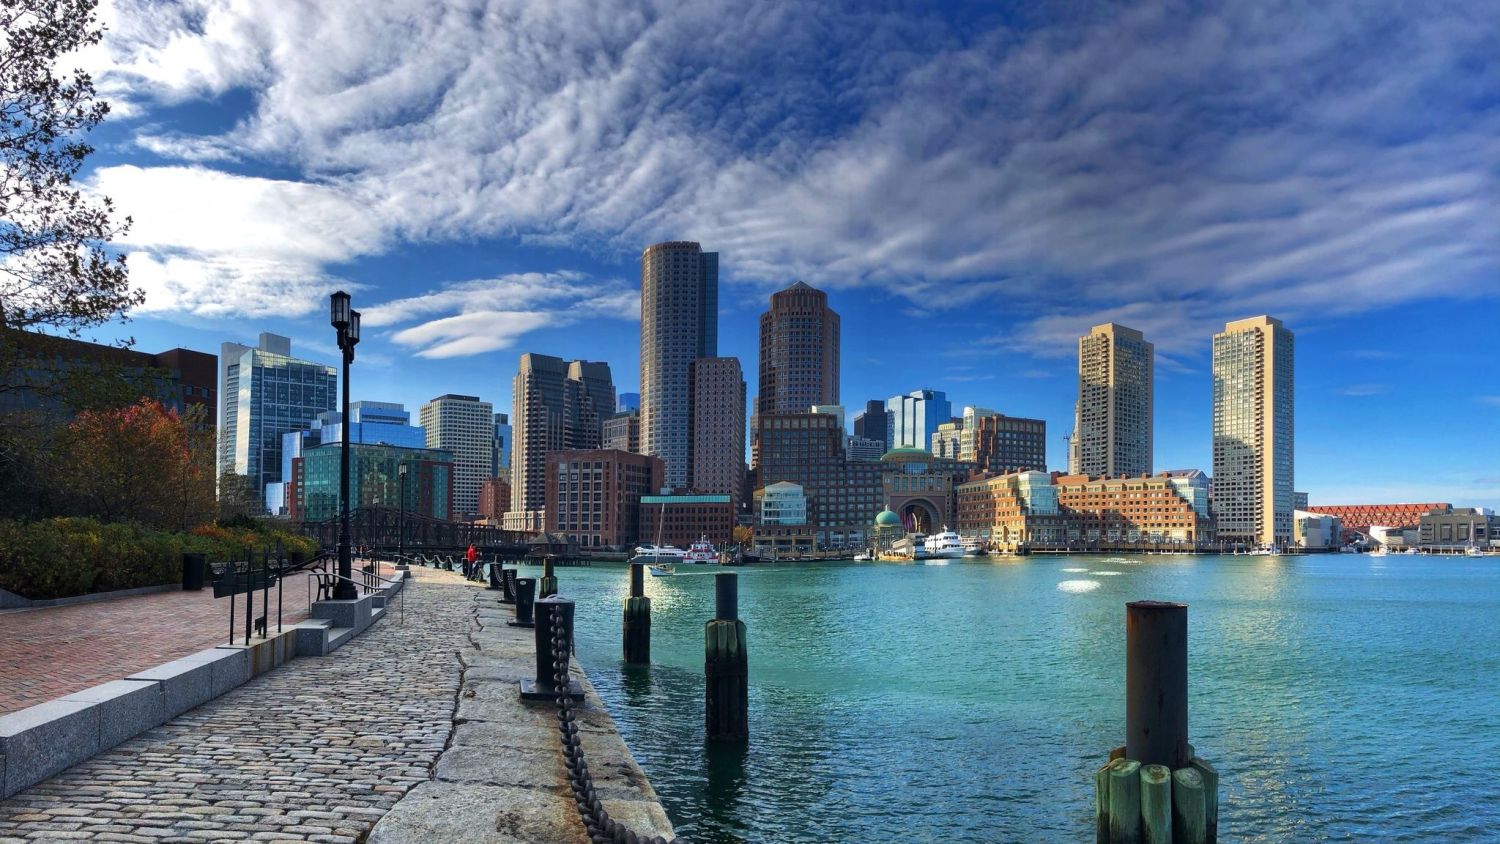
Pontegadea compra una torre de oficinas en Chicago por 490 millones de euros. El brazo inversor de Amancio Ortega ha cerrado la adquisición del número 1 de North Wacker Drive, un rascacielos de 51 plantas en pleno distrito financiero de ‘Loop’, en una de las mayores operaciones de oficinas del año en Estados Unidos.
El precio se sitúa en unos 550 millones de dólares, lo que al cambio equivale a 490 millones de euros, según las fuentes conocedoras de la transacción consultadas por Europa Press. El vendedor es Irvine Company, el vehículo inmobiliario del empresario estadounidense Donald Bren.
Alrededor del 94% de su superficie ya está alquilada. Entre sus inquilinos figuran la consultora PwC, el despacho Barnes & Thornburg, la agencia de calificación Fitch Ratings y el banco suizo UBS. Un cartel de primer nivel que reduce el riesgo de vacancia de una operación de este tamaño.
Una torre de 51 plantas y una hipoteca heredada al 2,71%
El desembolso incorpora además la asunción de un préstamo hipotecario titulizado de 353 millones de dólares, unos 315,3 millones de euros, que Irvine contrató en 2021. Ese pasivo vence en 2031 y arrastra un tipo fijo del 2,71%, muy por debajo de los costes de financiación actuales del mercado estadounidense.
Ese 2,71% merece un párrafo aparte. En un ejercicio en el que la deuda nueva se firma a tipos sensiblemente superiores, heredar un préstamo a ese precio con cinco años de recorrido vale tanto o más que el propio inmueble. Pontegadea no solo compra metros cuadrados: compra financiación barata.
Una hipoteca heredada al 2,71% hasta 2031 vale tanto como el propio rascacielos: esa financiación ya no existe en el mercado.
Una cartera global que suma y sigue
Con esta operación, Ortega amplía una presencia en Chicago que ya venía de lejos. En 2023 adquirió una torre residencial de 492 viviendas y suma el antiguo edificio del Esquire Theater, locales comerciales en North Michigan Avenue y el hotel Eurostars Magnificent Mile. La ciudad del Medio Oeste se ha convertido en uno de sus feudos estadounidenses.
Pontegadea acumula hoteles, naves logísticas, bloques residenciales, y centros comerciales repartidos por España, Estados Unidos, Francia, Canadá y Corea. Solo en 2025 cerró diez operaciones inmobiliarias por un valor superior a los 1.655 millones de euros. La cifra da la medida de una máquina de comprar que no se detiene con los ciclos.
El modelo es constante desde hace años: adquirir edificios no residenciales, fundamentalmente oficinas, en los centros neurálgicos de las principales ciudades del mundo, y gestionarlos con vocación de permanencia. Sin rotación especulativa, sin apalancamiento agresivo. Puedes seguir el detalle de su cartera en la web corporativa de Pontegadea. Amancio Ortega controla hoy la mayor inmobiliaria española por volumen de activos.
La operación no es un hecho aislado. Pontegadea ha convertido la reinversión de los dividendos de Inditex en una estrategia inmobiliaria global que ya supera con holgura las fronteras españolas. Cada año que la compañía textil reparte dividendo, buena parte de ese capital termina convertido en oficinas, logística o hoteles en alguna capital del mundo.
Oficinas ‘prime’ cuando el sector mira hacia otro lado
Esta operación llega en un momento delicado para el sector de oficinas. El auge del teletrabajo y las dudas sobre las valoraciones de los activos ‘prime’ han castigado al mercado estadounidense en los últimos años. En ese contexto, la apuesta de Pontegadea por un inmueble al 94% de ocupación se lee como una apuesta por la calidad más que por el ciclo.
No es casual que el comprador venga de fuera del mercado estadounidense. Mientras los grandes fondos inmobiliarios estadounidenses han reducido exposición a oficinas para proteger sus balances, un inversor patrimonialista con horizonte de décadas puede comprar precisamente lo que otros venden. La lógica es la del valor paciente: aprovechar el pesimismo ajeno cuando el activo es de primera categoría.
El historial acompaña. Pontegadea rara vez vende y casi nunca compra en subasta. Construye cartera con la misma lógica que un inversor patrimonialista clásico: activos singulares, ubicaciones irrepetibles, arrendamientos de largo plazo y deuda asumida en condiciones favorables. La compra de Chicago encaja en ese patrón sin fisuras.
Eso sí, el riesgo no desaparece. Un 6% de superficie vacía, la posibilidad de que alguno de los grandes inquilinos renegocie a la baja o no renueve, y una eventual refinanciación en 2031, cuando venza el préstamo heredado, en un escenario de tipos que hoy nadie puede anticipar. La deuda barata es un activo ahora; dentro de cinco años, la película puede ser otra.
A mi juicio, la clave está en el perfil del comprador y no en el precio. Pontegadea no rinde cuentas ante un fondo trimestral, no necesita rotar el activo y puede esperar a que llegue el inquilino adecuado. Esa paciencia es su ventaja competitiva y explica por qué sigue sumando metros cuadrados cuando buena parte del sector mira al ladrillo con recelo.
Queda por ver si la demanda de oficinas en Estados Unidos se estabiliza o si la corrección se prolonga. Hay dos puntos de control a la vista: la evolución de la ocupación del número 1 de North Wacker Drive y las próximas renovaciones de los contratos de peso. El telón de fondo, la refinanciación de 2031, aún queda lejos, pero condiciona ya la lectura de la operación.
Veredicto Merca2
Cotización al cierre o apertura: Pontegadea es un vehículo no cotizado, de modo que la operación no tiene traslación directa al precio de Inditex ni ha generado hecho relevante ante la CNMV. El desembolso, 490 millones de euros, se ejecuta con patrimonio personal de Ortega y no con el balance del grupo textil.
Clave técnica: El préstamo heredado de 353 millones de dólares al 2,71% con vencimiento en 2031 es el gran activo de la operación. En un mercado donde la financiación nueva se firma muy por encima de ese tipo, asegurar cinco años de deuda barata equivale a un descuento implícito sobre el precio de entrada.
Apunte macro: Se trata de la mayor venta de oficinas en Chicago de los últimos años y de una de las mayores transacciones del sector en Estados Unidos en 2026. El movimiento confirma que el capital con horizonte largo sigue encontrando valor en el ‘prime’ estadounidense mientras el inversor coyuntural se retira.