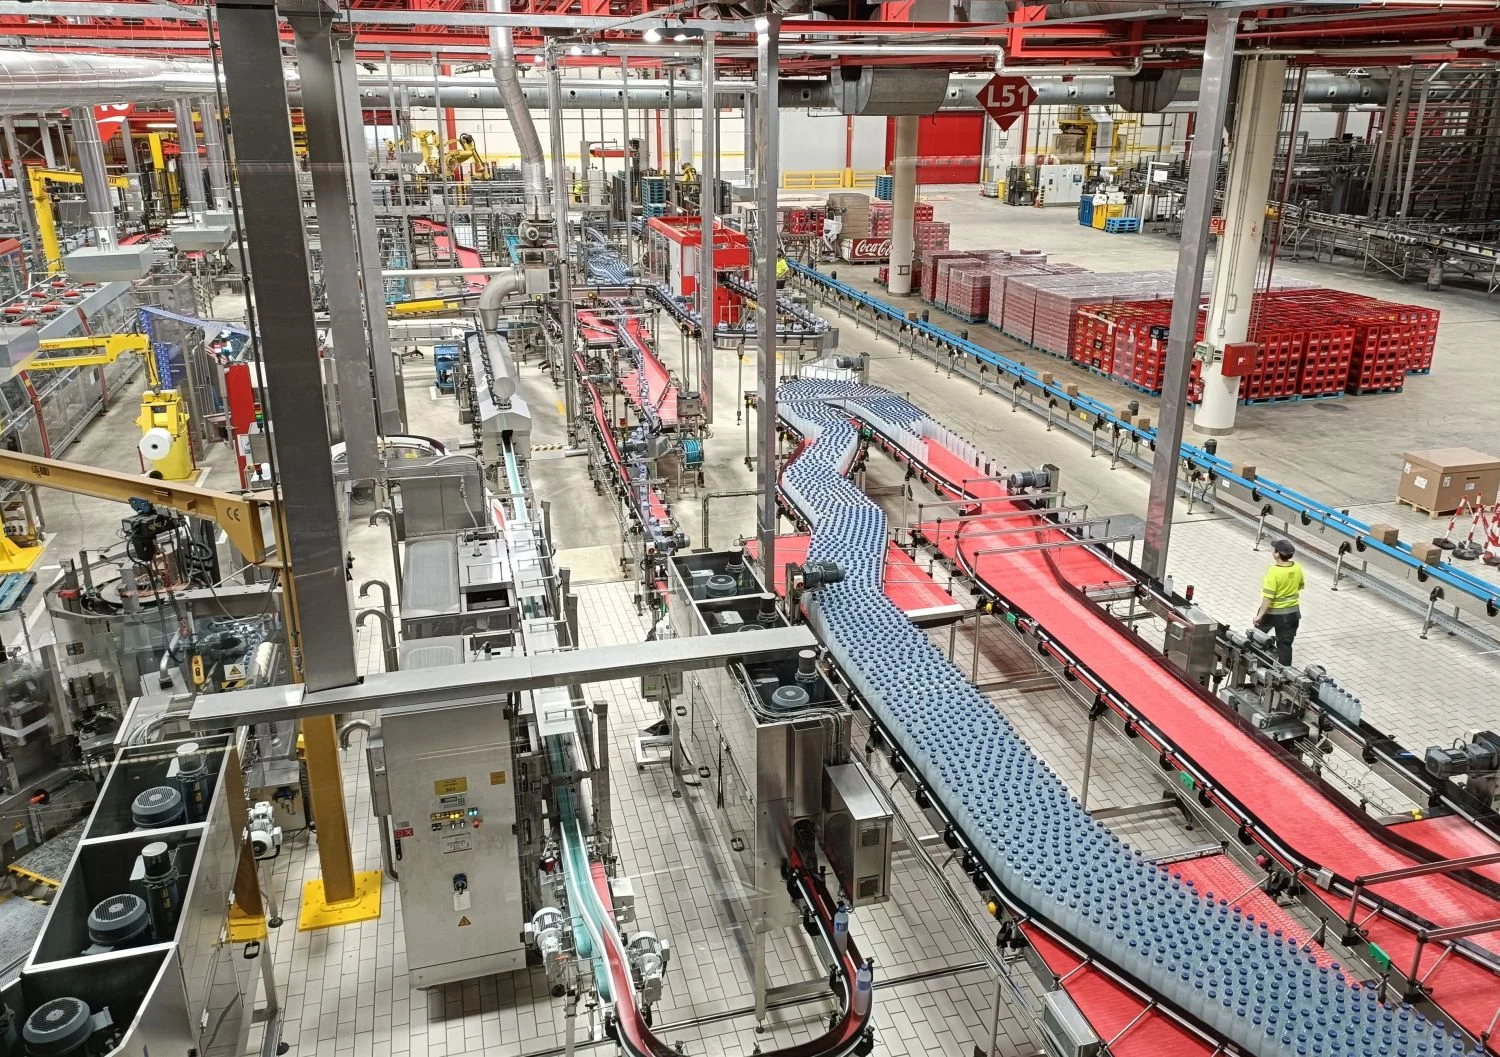

Hace ya casi una década que la compañía de refrescos Coca-Cola reestructuró sus embotelladoras en Estados Unidos, priorizando la rentabilidad sobre la intensidad de capital, y en consecuencia ha ido acelerando la inversión. Siguiendo esta línea, desde 2018, las embotelladoras han invertido aproximadamente 3.000 millones de dólares en nuevas plantas, automatización y modernización de líneas de producción.
En este sentido, dichos proyectos, financiados por las propias embotelladoras, refuerzan su posición dominante en la distribución. Con unos 10.000 millones de dólares comprometidos hasta 2030, la valoración (25 veces el PER del segundo ejercicio fiscal) aún tiene potencial de crecimiento. En la década de los 90, con una estrategia similar, las acciones de la compañía cotizaban a unas 30 veces su valor.
«A pesar de nuestras expectativas de un sólido tercer trimestre, nuestras estimaciones para el año fiscal se mantienen sin cambios. Dadas las recientes presiones inflacionarias, es probable que el entorno de costos se vuelva más complejo; sin embargo, la combinación de un desempeño comercial favorable durante la temporada alta de ventas de verano y un enfoque riguroso en el gasto discrecional deberían garantizar que la compañía cumpla con su objetivo de un 7% de EBIT organizacional», expresan los analistas de Jefferies, encabezados por Edward Mundy.

Fuente: MERCA2
Coca-Cola acelera su apuesta por las embotelladoras
En este contexto, Coca-Cola finalizó la refranquiciación de sus operaciones de embotellado en Estados Unidos hace casi una década. Asimismo, no tener que asumir los costes de la automatización de almacenes y nuevos centros de distribución representa una gran ventaja para Coca-Cola, pero la relación solamente funciona si la compañía continúa apoyando a las marcas. Sin ir más lejos, Coca-Cola ha cumplido su parte del acuerdo, invirtiendo 1,6 veces más en marketing por caja en Norteamérica. «Prevemos que esta relación simbiótica entre franquiciador y franquiciado seguirá funcionando», afirman desde Jefferies.
Asimismo, de las 33 inversiones en embotelladoras, la mayor parte del gasto se destinó a plantas de nueva construcción con 1.600 millones de dólares, seguidas de la automatización de almacenes con 800 millones de dólares y la mejora de las líneas de producción con 375 millones de dólares. Estos proyectos fortalecen significativamente una de las mayores ventajas competitivas de Coca-Cola, como es la disponibilidad.
«Un mayor alcance y una rápida reposición mantienen el reconocimiento de la marca y amplían las posibilidades de negocio de Coca-Cola»
Edward Mundy, Citi
La reinversión de las embotelladoras también se concentra regionalmente, con el Oeste y el Sur recibiendo la mayor parte de los fondos declarados desde 2018. Es ahí donde se concentra el crecimiento con un cambio demográfico y donde Coca-Cola ha logrado una mayor cuota de mercado. No obstante, un anuncio reciente compromete 10.000 millones de dólares hasta 2030, preparando la red de distribución para un entorno de demanda cada vez más caracterizado por el cambio de canales, la compra por parte de agentes y una mayor proporción de ocasiones de consumo fuera del hogar.
Sin embargo, Coca-Cola solo financiará una parte de la inversión; por ejemplo, la construcción de la planta de Fairlife por valor de 1.300 millones de dólares. Sin embargo, participará plenamente en los beneficios derivados de la cadena de suministro, una ventaja propia de ser franquiciador.
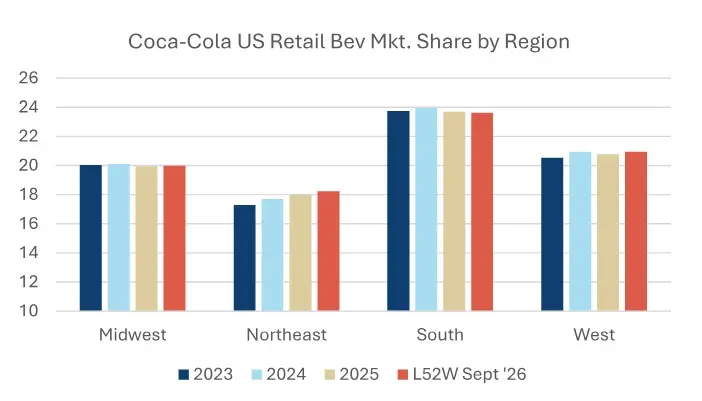
Fuente: Jefferies
Por otro lado, la transición a un modelo con pocos activos ayuda a explicar por qué las acciones pueden seguir cotizando a múltiplos elevados. «Con un PER de 25 veces para el segundo año fiscal, dos veces superior a su promedio de 10 años, existen dudas sobre la valoración. A medida que la participación de los embotelladores en los ingresos se acerca al 5% de las ventas, creemos que hay margen para que las acciones suban de precio», apuntan desde Jefferies.
Coca-Cola Europacific Partners blinda sus previsiones gracias al impulso del verano
Coca-Cola Europacific Partners encarará la presentación de sus resultados del tercer trimestre el próximo seis de noviembre de 2026 con un sólido desempeño operativo, respaldado por un crecimiento proyectado del 4,3% en ventas organizacionales y un aumento del 2,8% en volúmenes. A pesar de un entorno de costes de producción cada vez más complejo por las tensiones inflacionistas recientes, la multinacional embotelladora ha ratificado su objetivo de lograr un incremento del 7% en el beneficio operativo para el conjunto del ejercicio fiscal, consolidándose como uno de los activos más estables dentro del sector de bienes de consumo.
El desempeño europeo se ha visto favorecido por una meteorología veraniega favorable y una ejecución comercial rigurosa vinculada a la activación del Mundial de la FIFA, factores que han permitido acelerar los ingresos por caja hasta un 2% en el trimestre. En paralelo, la región de Australia, Pacífico e Indonesia (APS) ha mantenido un dinamismo sobresaliente con incrementos del 4,5% en volumen y del 5,5% en ventas, habiendo digerido completamente en su base comparativa el impacto negativo que supuso la descontinuación de la distribución de las marcas de Beam en el mercado australiano.

Fuente: Agencias
De cara al futuro, Coca-Cola proyecta mantener un ritmo de crecimiento medio del 4% en facturación y del 7% en EBIT a medio plazo. A pesar de que el próximo ejercicio 2027 afrontará métricas comparativas exigentes por el efecto de la FIFA y el clima récord de este verano, la empresa confía en la resiliencia de su modelo gracias a la optimización de precios, la innovación constante en envases y sabores y el crecimiento a doble dígito que continúa registrando en bebidas energéticas.
Esta visibilidad en la generación de beneficios respalda una sólida retribución al inversor, apoyada en un flujo de caja libre anual superior a los 1.700 millones de euros, una rentabilidad por dividendo del 3% y una recompra de acciones de 1.000 millones de euros para 2026. Aunque la acción cotiza a un múltiplo PER previsto para 2027 de 18,3 veces, los analistas de Jefferies justifican esta prima por sus elevadas barreras de entrada, su impecable ejecución operativa y su estatus de referencia dentro del sistema Coca-Cola.