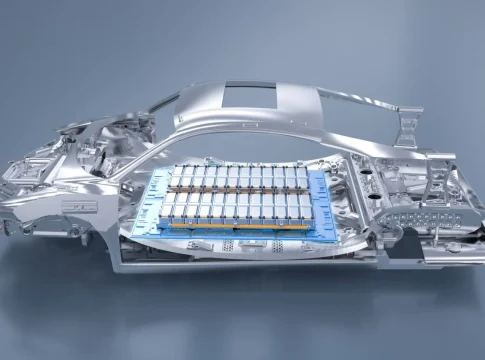
España necesitará entre 13 y 14 GWh de celdas de baterías para coche eléctrico, según el informe anual de Deloitte sobre el sector. La cuota del vehículo eléctrico puro pasará del 14% previsto para 2027 al 64% de las matriculaciones en 2035, con una demanda asociada de unos 225.000 coches al año.
La brecha que España no cierra: entre 13 y 14 GWh de celdas
El diagnóstico no es nuevo, pero sí más preciso que los anteriores. España se ha colocado como hub europeo de movilidad eléctrica por dos vías: fabricar vehículos en las plantas nacionales y levantar gigafactorías de celdas en casa. La velocidad de los proyectos, eso sí, sigue por debajo de los objetivos. Ahí está el agujero: entre 13 y 14 GWh de capacidad de celdas frente a una demanda estimada de 225.000 eléctricos al año.
Vicente Segura, socio responsable de Automoción de Deloitte, resume el cambio de escenario: el sector ‘ha dejado atrás una etapa marcada por la estabilidad y la previsibilidad’ y ha entrado en otra ‘más compleja, competitiva y cambiante’. La fragmentación del mercado y la irrupción de nuevos actores globales redefinen las reglas para fabricantes y proveedores.
El documento identifica cinco ejes que marcarán el futuro del automóvil —el entorno geopolítico, la sostenibilidad, la digitalización, los nuevos modelos de negocio y el marco regulatorio— y cuatro encrucijadas estratégicas. Entre las que detalla: cómo competir con los nuevos rivales en tecnología de propulsión, cómo capturar valor más allá de la venta del coche y cómo adaptarse a una regulación cada vez más intrusiva. La cuarta, la producción nacional de componentes críticos, es la que más duele en España.
De cuatro marcas con la mitad del mercado a ocho: el negocio se fragmenta
Hace una década, cuatro marcas copaban el 50% de las matriculaciones en España. Hoy ese mismo 50% se reparte entre ocho firmas. La fragmentación no es una anécdota comercial: golpea a proveedores, distribuidores y posventa, que deben atender carteras más dispersas con volúmenes por referencia más bajos. Renault, Stellantis y Volkswagen han movido ficha para blindar sus plantas españolas antes de que la competencia china apriete el acelerador.
En tecnología ocurre algo parecido. Ninguna motorización supera hoy el 35% de cuota, un equilibrio que Deloitte proyecta hacia el eléctrico: 64% en 2035, frente al 14% estimado para 2027. Los híbridos convencionales, que ese mismo año serán la opción más demandada con un 43%, caerán al 35% en 2029 y al 12% en 2035. Los modelos de combustión pasarán del 32% a cierre de 2027 al 23% en 2028, el 21% en 2031, el 16% en 2033, y el 10% en 2035, mientras los híbridos enchufables aguantarán con un 14% en el horizonte final.
El mercado español se electrifica en las previsiones mucho antes de que la industria tenga las celdas: la brecha de 14 GWh es la factura de esa carrera.
La paradoja es evidente. El coche eléctrico gana cuota, pero sin celdas fabricadas aquí cada unidad ensamblada en Martorell, Vigo o Zaragoza arrastra una dependencia importadora que se paga en coste logístico y en soberanía industrial. La planta de celdas de Volkswagen en Sagunto (Valencia) es la pieza más visible del puzle, no la solución completa.
A eso se suma la escasa fidelidad de marca del conductor español, la más baja de Europa. Un comprador que cambia de marca con facilidad obliga a los fabricantes a pelearse el precio y a acortar los ciclos de renovación, justo cuando la inversión en plataformas eléctricas exige volúmenes altos y estables.
Hoja de Ruta: Claves del Viaje
El impacto se mide en dos frentes. En el bolsillo, porque la falta de celdas nacionales encarece el coche eléctrico y deja al mercado español expuesto a los vaivenes de las baterías asiáticas. Y en el empleo, porque la producción de celdas concentra el valor añadido: si España solo ensambla, captura una porción menor del pastel. La zona cero son las plantas de Martorell, Vigo, Zaragoza, Pamplona y Almussafes y los polígonos donde deben levantarse las gigafactorías. El dato que resume todo: del 14% al 64% de cuota eléctrica en nueve años y una brecha de celdas de 13 a 14 GWh.
El pulso entre agentes está servido. Los fabricantes con planta en España presionan para que las ayudas y el marco regulatorio miren al vehículo eléctrico accesible; los proveedores piden visibilidad de volúmenes; el comprador sigue mirando el precio final. Deloitte deja un 10% de matriculaciones de combustión en 2035, una cifra que solo encaja si la normativa europea mantiene alguna excepción para combustibles sintéticos o híbridos enchufables, un debate que Bruselas no ha cerrado.
La lectura a cinco o diez años es incómoda. España es el segundo fabricante europeo de vehículos, pero sostiene esa posición sobre una industria de componentes que llega tarde a la celda. El precedente de Nissan en Barcelona, con el cierre de sus plantas en 2021 tras perder la adjudicación de modelos, sirve de aviso. Los datos mensuales de matriculaciones de la patronal ANFAC y los avances de las gigafactorías dirán si la brecha se estrecha o se vuelve crónica.