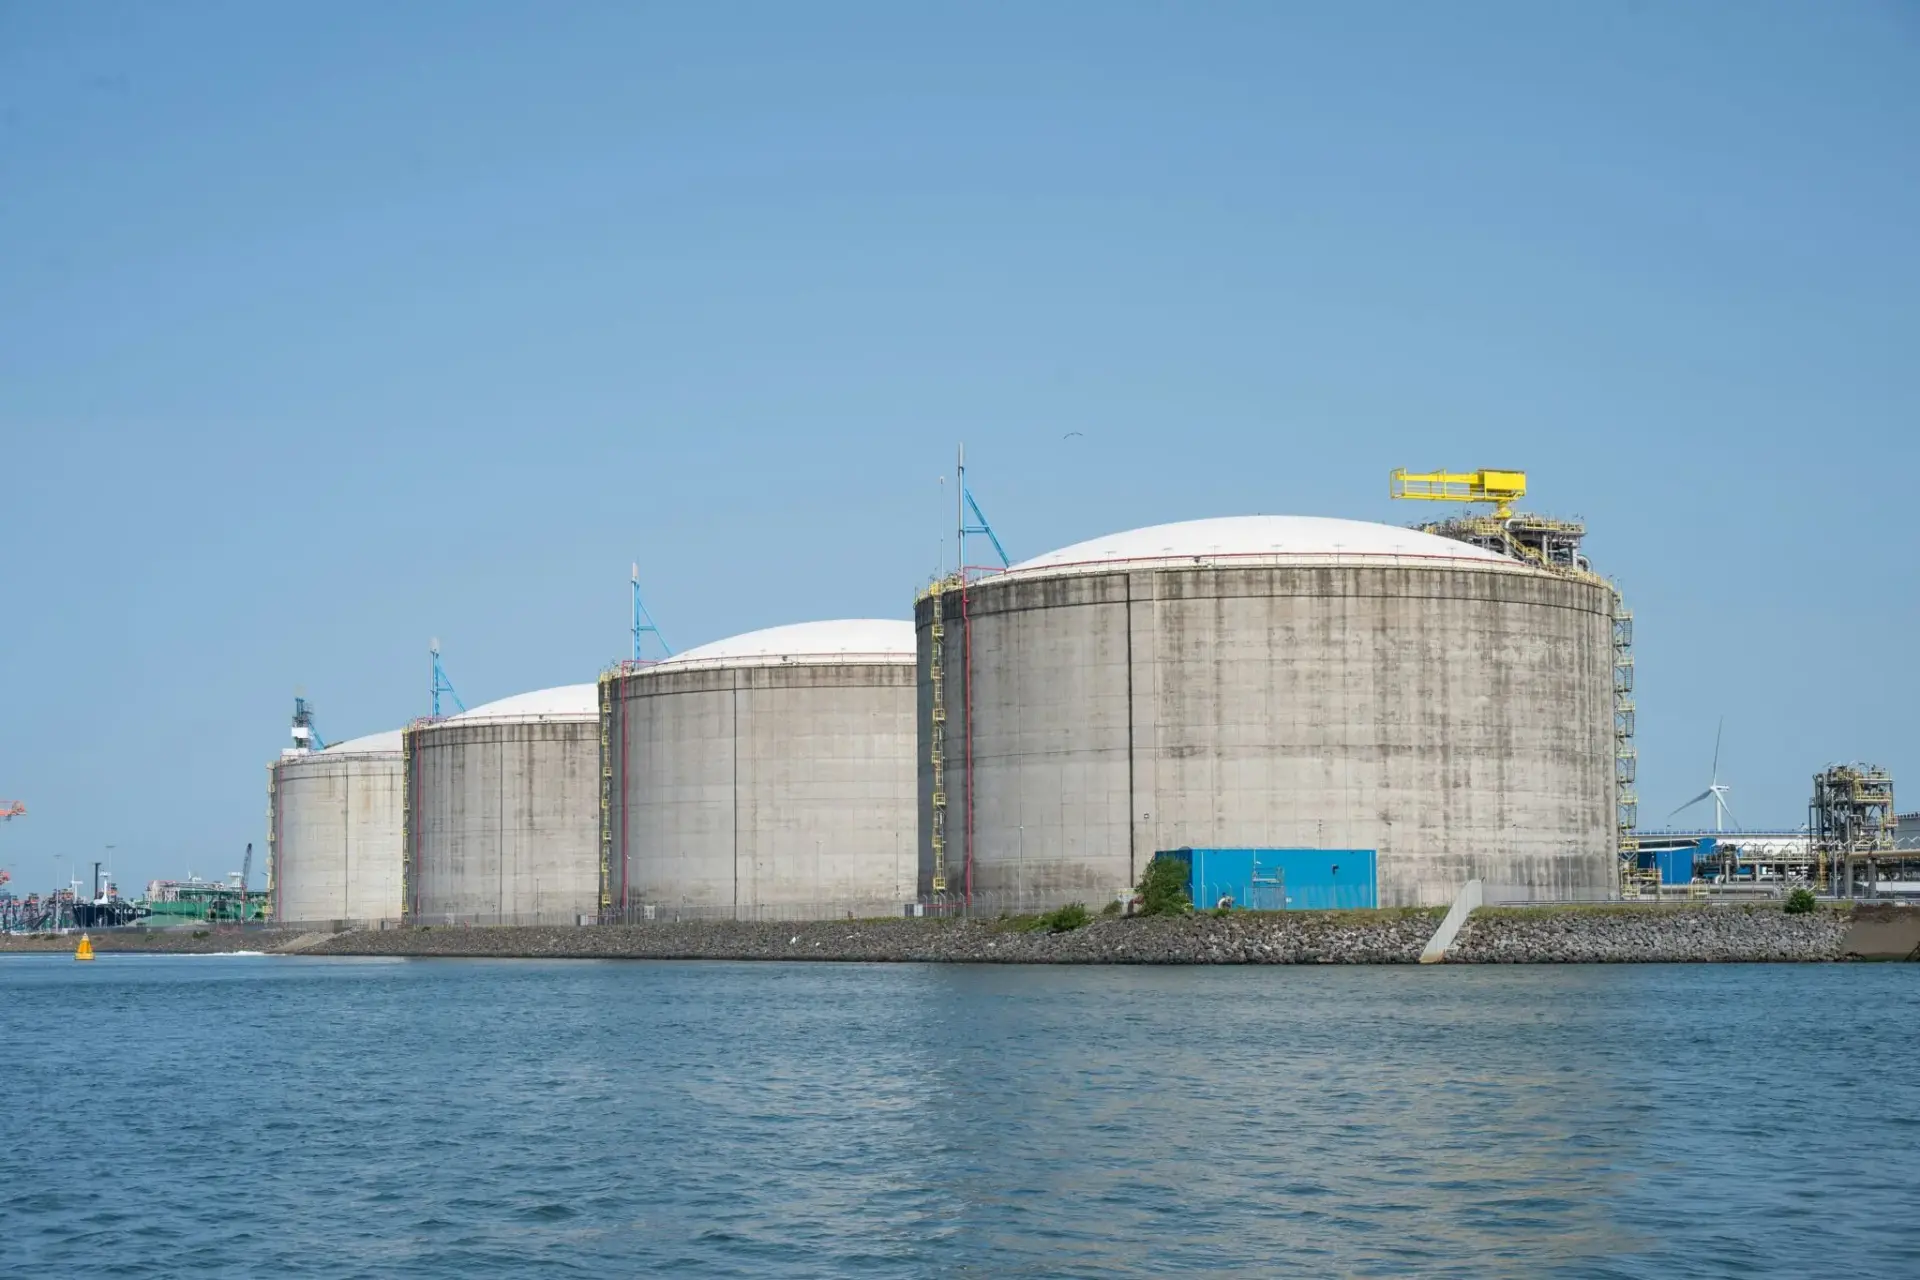
Las reservas de gas de Europa entran en el invierno al 73,1% de su capacidad, quince puntos por debajo de la media de los últimos cinco años. El TTF holandés, la referencia del continente, cotiza por encima de los 80,4 euros por megavatio-hora: el doble que en junio y el nivel más alto en cuatro años.
Con los inventarios en mínimos desde 2011 y el suministro mundial tensionado, la UE afronta la temporada de calefacción sin el colchón del año pasado. La Comisión Europea ya ha reclamado a los Estados miembros que ajusten su consumo. Nadie garantiza que sea suficiente.
Las reservas de gas de Europa se quedan a 17 puntos del objetivo legal
El nivel de llenado que publica el inventario agregado de AGSI, la base de datos que mantiene Gas Infrastructure Europe, deja el sistema en el 73,1%. La cifra se queda a casi 17 puntos del 90% que el reglamento europeo de almacenamiento, aprobado en 2022, fija para el 1 de noviembre. Sería el primer otoño desde 2022 en el que Europa no cumple.
La dispersión interna resulta todavía más incómoda. Alemania, el mayor consumidor de gas del bloque, opera por debajo del 60% de su capacidad, según el análisis publicado este lunes por Expansión. Otros mercados del norte arrastran niveles similares. Los países del sur, con menos peso industrial y más gas licuado contratado, aguantan mejor, pero no compensan el desequilibrio global.
El problema no es solo el punto de partida, es la velocidad a la que se vacía el depósito. Durante la temporada invernal, la UE consume de media reservas equivalentes a la mitad de su capacidad total. Partiendo del 73%, el sistema entra en zona de riesgo si enero trae una ola de frío prolongada. Y el margen para reaccionar se mide en días, no en meses.
Los analistas que siguen el mercado manejan un umbral concreto: la demanda tendría que caer al menos un 7% para pasar el invierno sin sobresaltos. Ni la industria ni los hogares han recibido todavía una señal de precio capaz de forzar ese ajuste por sí sola.
Europa no llega al invierno con un problema de suministro: llega con un problema de margen, que se resuelve en semanas o no se resuelve.
La respuesta del mercado es la que cabe esperar cuando falta gas y sobra incertidumbre. El TTF holandés supera los 80 euros por megavatio-hora, frente a los 40 que marcaba a comienzos de junio. La escalada tiene doble origen: el corte de las compras de gas ruso y la interrupción del tráfico marítimo en el estrecho de Ormuz por el conflicto en Irán, que ha recortado el suministro mundial de LNG.
Tampoco cabe confiar en que lleguen más barcos para tapar el agujero. El gas natural licuado se asigna al mejor postor y cada cargamento desviado hacia Asia es un cargamento que no entra en los puertos europeos. El movimiento se puede seguir en la plataforma de transparencia de ENTSOG, donde los flujos de entrada a la red europea llevan semanas por debajo de la media estacional.
El precio del gas dispara la factura eléctrica y amenaza a la industria
El encarecimiento del gas se traslada a la factura con dos velocidades. En el mercado mayorista eléctrico, el gas fija el precio de la última tecnología que entra a cubrir demanda en la mayoría de las horas, de modo que cada euro extra en el TTF acaba repercutiéndose en el pool español y, con él, en el PVPC. La tarifa de último recurso del gas, revisada cada trimestre, tiene ya descontada una subida para el primer trimestre de 2027 si el TTF no cede.
Para la industria el problema es distinto y más grave. Las plantas electrointensivas —cerámica, fundición, química, y papel— afrontan costes energéticos que pueden duplicarse respecto a la media de 2024. La alternativa es parar. Y parar una línea de producción no es apagar una luz: es despedir turnos, retrasar pedidos y perder cuota frente a competidores asiáticos que compran gas a una fracción del precio europeo.
El tercer frente es macroeconómico. Una escalada sostenida del gas reabre el debate sobre la inflación justo cuando el Banco Central Europeo había empezado a normalizar los tipos. Si el índice energético vuelve a empujar el IPC, el margen para bajar tipos se estrecha. Y con él, la inversión y la compra de vivienda.
Cosas que ya se vivieron en 2022.
El invierno de 2026 reedita el patrón de 2022 con menos herramientas
La comparación con la crisis de 2021 y 2022 es inevitable, aunque el punto de partida no sea el mismo. Entonces el TTF llegó a superar los 300 euros por megavatio-hora en el verano de 2022 y Europa respondió con REPowerEU, la compra conjunta de gas y una obligación de llenado del 90% antes de cada 1 de noviembre. Cuatro años después, el precio está lejos de aquellos máximos, pero el colchón de almacenamiento es más fino que nunca desde 2011.
La contradicción de fondo es de diseño, no de coyuntura. Europa ha acelerado el despliegue renovable y, en paralelo, ha cerrado capacidad nuclear y de carbón que aportaba firmeza al sistema. El resultado es una red más limpia y más dependiente del gas para las horas sin sol y sin viento. El almacenamiento en baterías crece, pero no a la velocidad que exige ese respaldo. Cada parada de una central nuclear —o cada cierre definitivo— se traduce en más megavatios-hora de gas quemado en enero.
La segunda contradicción afecta a la política energética. Si la UE cumple su propio mandato de reducir demanda un 7%, el ajuste recaerá sobre quien puede apagar antes: la industria. No es una hipótesis remota. En 2022, varios gobiernos europeos prepararon planes para racionar gas a las fábricas antes que a los hogares, y ese orden de prioridades sigue vigente en los protocolos de emergencia.
La transición energética se está haciendo con el gas como respaldo, y ese respaldo se paga cada invierno al precio que marque el mercado global.
El escenario adverso no exige un cisne negro. Basta un enero frío y unos flujos de LNG que sigan desviándose hacia Asia, donde los precios de referencia llevan semanas por encima de los europeos. Con esa combinación, la factura del gas sube, el pool eléctrico la sigue y el BCE tiene un argumento más para no tocar los tipos. El primer termómetro llegará con los datos de la Dirección General de Energía de la Comisión Europea y con cada actualización de AGSI, que se publica a diario.
Queda invierno por delante. Y poco gas barato.