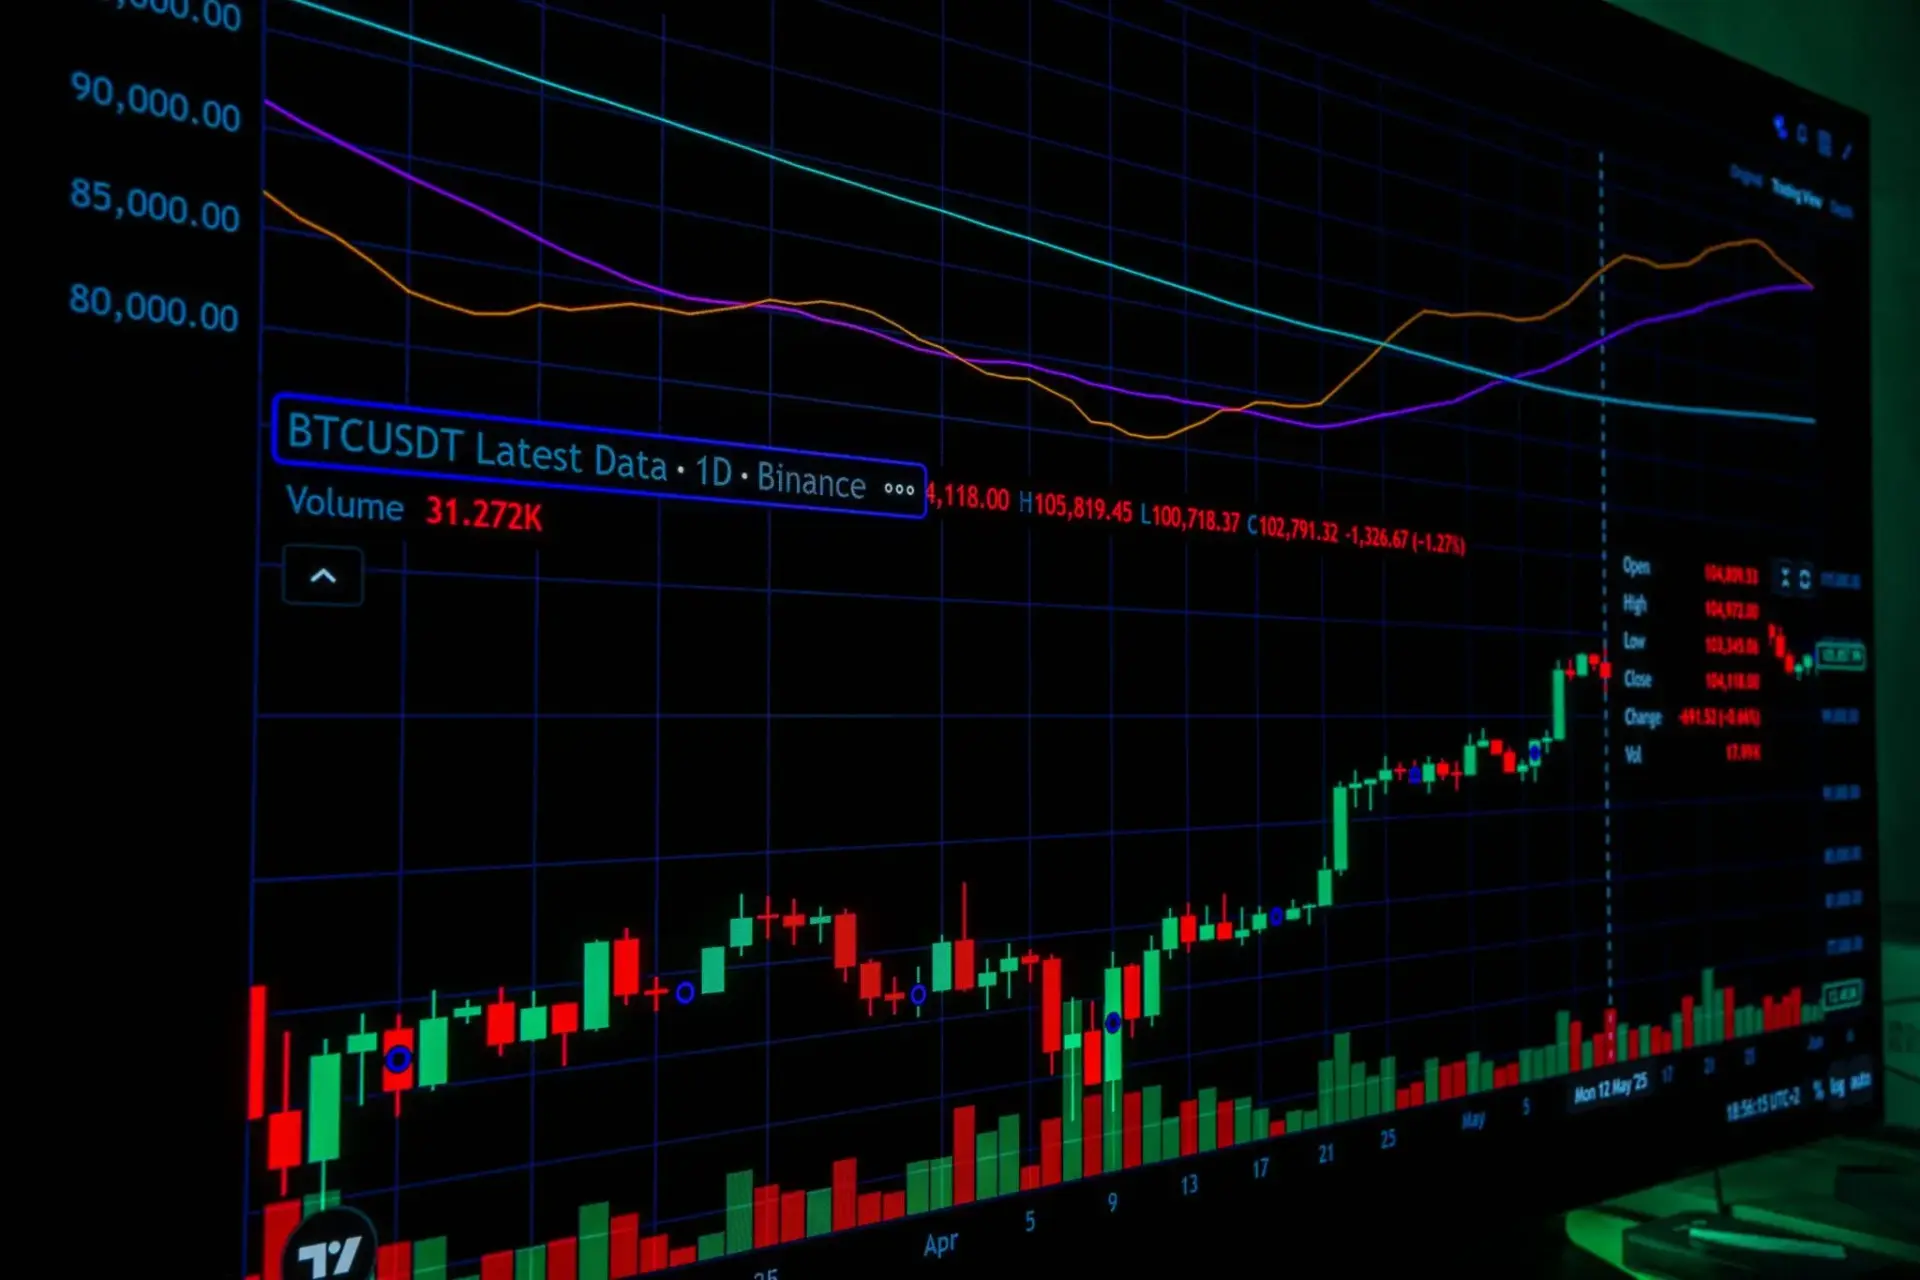
Los ETF de Ethereum han encadenado nueve sesiones consecutivas de salidas de dinero, la racha negativa más larga del año, y solo en la semana del 5 al 9 de octubre han perdido alrededor de 542 millones de dólares. En paralelo, los fondos cotizados de bitcoin han firmado su peor semana desde finales de junio. Sumando ambos, la retirada neta supera los 1.220 millones de dólares, unos 1.130 millones de euros al cambio actual.
El dato, publicado por los proveedores de flujos de mercado y recogido por los paneles que siguen estos productos a diario, dibuja una foto incómoda para el ether: no solo sale dinero, sino que sale más y durante más tiempo que en el resto del mercado. Los fondos de bitcoin rompieron una racha de tres semanas consecutivas en positivo. Los de ether, en cambio, profundizaron en una herida que ya venía de atrás.
Para quien no esté familiarizado con estos productos: un ETF (por sus siglas en inglés, exchange-traded fund) es un fondo que cotiza en bolsa como una acción y que replica el precio de un activo. Cuando alguien compra participaciones, el emisor compra ether o bitcoin real para respaldarlas. Cuando las vende, el emisor tiene que reducir sus tenencias. Es el mecanismo que convierte el apetito institucional en presión real sobre el mercado spot.
Una semana de 1.220 millones: qué ha pasado con los ETF de bitcoin y ether
El desglose ayuda a entender dónde está el golpe. Los productos de bitcoin registraron redenciones netas de entre 679 y 681 millones de dólares a lo largo de la semana, lo que puso fin a tres semanas seguidas entrando capital. El momento más duro llegó a mitad de semana, con una única sesión en la que salieron entre 484 y 487 millones.
Los fondos de ether no se quedaron atrás. Acumularon cerca de 542 millones de dólares en cinco días seguidos de retiradas dentro de la misma semana, y la cifra marca su mayor salida semanal desde enero de 2026. Si se mira la secuencia completa, el goteo alcanza ya nueve sesiones consecutivas en negativo, algo que no se había visto este año en los productos de ETH.
El gran emisor del sector estuvo en el centro de la foto. El iShares Bitcoin Trust (IBIT) y su equivalente en ether, el iShares Ethereum Trust (ETHA), ambos de BlackRock, concentraron buena parte de las salidas totales. En este tipo de productos, el tamaño manda: quien tiene más cuota de mercado también tiene más volumen de entradas y salidas cuando el viento cambia.
Por qué Wall Street sigue eligiendo bitcoin frente a Ethereum
La pregunta que recorre las mesas de institucionales estas semanas no es si saldrá dinero, sino por qué sale antes del ether que del bitcoin. Hay tres lecturas razonables, y ninguna es definitiva.
La primera es de recorrido. El ETF de bitcoin aterrizó en enero de 2024 y ha acumulado dos años largos de entradas récord; el de ether llegó en julio de ese mismo año y arrancó con una desventaja estructural de flujo que todavía arrastra. Cuando una gestora recorta exposición a cripto, suele empezar por el activo con menos antigüedad en cartera y menor tamaño relativo, porque venderlo le genera menos impacto fiscal y operativo.
La segunda es de función dentro de la cartera. Para la mayoría de tesorerías y fondos que se acercan a cripto, bitcoin sigue siendo la puerta de entrada. El ether exige una tesis adicional: entender que la red cobra comisiones, que parte de esas comisiones queman tokens, que hay staking, rollups y un roadmap técnico vivo. Es una historia más rica, pero también más difícil de explicar en un comité de inversión.
La tercera es de calendario. Las salidas llegaron en medio de volatilidad de mercado y de un goteo constante de novedades regulatorias, un cóctel que suele empujar a las manos más débiles a reducir antes los activos con mayor beta. Nada de esto implica un juicio sobre el valor de Ethereum a largo plazo, pero sí explica la asimetría de esta semana.
El detalle que nadie debe perder de vista: Solana
La semana tuvo un tercer protagonista. Los fondos de Solana sufrieron salidas cercanas a los 25 millones de dólares, lo que puso fin a catorce semanas consecutivas de entradas. Cuando el detalle afecta a las tres familias de productos a la vez, con distintos emisores y distintas tesis detrás, la explicación suele ser menos ‘cripto’ y más ‘cartera’: alguien con exposición general al sector decidió recortar, indistintamente del activo.
Eso sí, no todo es titulares rojos. En lo que va de año, las entradas acumuladas de los ETF de bitcoin y de ether siguen en terreno positivo. La semana ha restado, pero no ha borrado un 2026 que había sido razonablemente bueno para estas herramientas.
Nueve días de fuga no se miden por lo que resta, sino por el tiempo que tarda el dinero institucional en volver a decidir que el ether merece una línea propia en su cartera.
El análisis: qué mirar ahora y dónde está el riesgo real
Conviene poner este episodio en perspectiva. La última vez que los ETF de ether encadenaron una racha tan larga de salidas fue a comienzos de este mismo año, y el mercado se recuperó después sin haber cambiado nada esencial del protocolo. En marzo de 2024, el hard fork conocido como Dencun abarató de golpe las transacciones en las capas 2 —esas redes secundarias que procesan operaciones aparte y luego envían un resumen a Ethereum— y provocó una caída fuerte de los ingresos por comisiones. También entonces llegó la pregunta incómoda: ¿y si la red ya no genera valor para el token? La respuesta se fue construyendo sola los meses siguientes, con datos.
La diferencia de fondo con bitcoin es de tesis, no de calidad. El bitcoin compite por ser reserva de valor digital en un discurso sencillo de contar y de defender en un comité. El ether compite por ser la capa base de un sistema financiero programable, un relato que necesita entender el papel de los rollups, del staking y de la quema de comisiones. En un momento de nervios, la sencillez gana. En un momento de convicción, la profundidad suele ganar.
El riesgo real de esta racha no es que el ether pierda el favor de Wall Street, sino que se consolide la percepción de que su exposición institucional es un añadido residual de la de bitcoin: un satélite que se recorta primero cuando hay turbulencias. Si esa idea se asienta, cada corrección del mercado cripto tenderá a golpear al ETH con más fuerza y durante más tiempo que al BTC, y eso sí afecta directamente a quien tiene ether en cartera esperando un rendimiento superior a largo plazo. La otra cara de la moneda es la recuperación: los datos on-chain de Ethereum, como el ritmo de staking, el uso de la red y el saldo neto de emisión, siguen mostrando una red en uso. El precio de mercado tarda más en reconocerlo que en castigarlo.
Habrá que fijarse en las próximas sesiones: si la racha se corta antes de las dos semanas, hablaremos de una rotación puntual. Si se alarga hasta final de mes, la pregunta dejará de ser sobre flujos y pasará a ser sobre el hueco real que ocupa el ether en las carteras institucionales.