El sofá modular de Bummba recicla el manual D2C que Toni Estellé validó en Marmota antes de vendérsela a Flex: la firma catalana apunta a 6 millones de euros de facturación en 2026 con EBITDA positivo desde el primer día.
De Marmota a Bummba: el mismo manual aplicado a un mercado el doble de grande
Grupo Flex compró Marmota íntegramente en 2021, cuando la marca ya había convertido el colchón en caja en una categoría propia del comercio electrónico español. Estellé cumplió el periodo de permanencia pactado con el comprador y, en lugar de pasar al otro lado de la mesa como inversor, volvió a bajar al barro.
El razonamiento tiene lógica industrial. El mercado del sofá duplica o triplica al del descanso y arrastra las mismas ineficiencias que el bed in a box dinamitó hace una década: muebles voluminosos, logística pesada, plazos interminables, y una experiencia de compra anclada en la tienda física.
Bummba salió al mercado en abril de 2025 con esa tesis convertida en sofa in a box. Estellé recuperó talento de su etapa anterior —Ana Andrés pilota comunicación y contenidos— y sumó como socios operativos a Josep Sánchez y Ferrán Vila, que ejercen de coCEO, mientras él preside el consejo de administración.
Sánchez venía de ocho años al frente de un proyecto propio de menor escala. Su versión del fichaje es sencilla: cuando comprobó que el sofá movía dos o tres veces más volumen que el colchón y que en Estados Unidos y Reino Unido ya despuntaban modelos parecidos, lo tuvo claro. Automatizó su empresa anterior y se volcó en la nueva aventura.
Un exit no cierra una carrera: convierte el conocimiento acumulado en un activo que solo se amortiza si se vuelve a poner a trabajar.
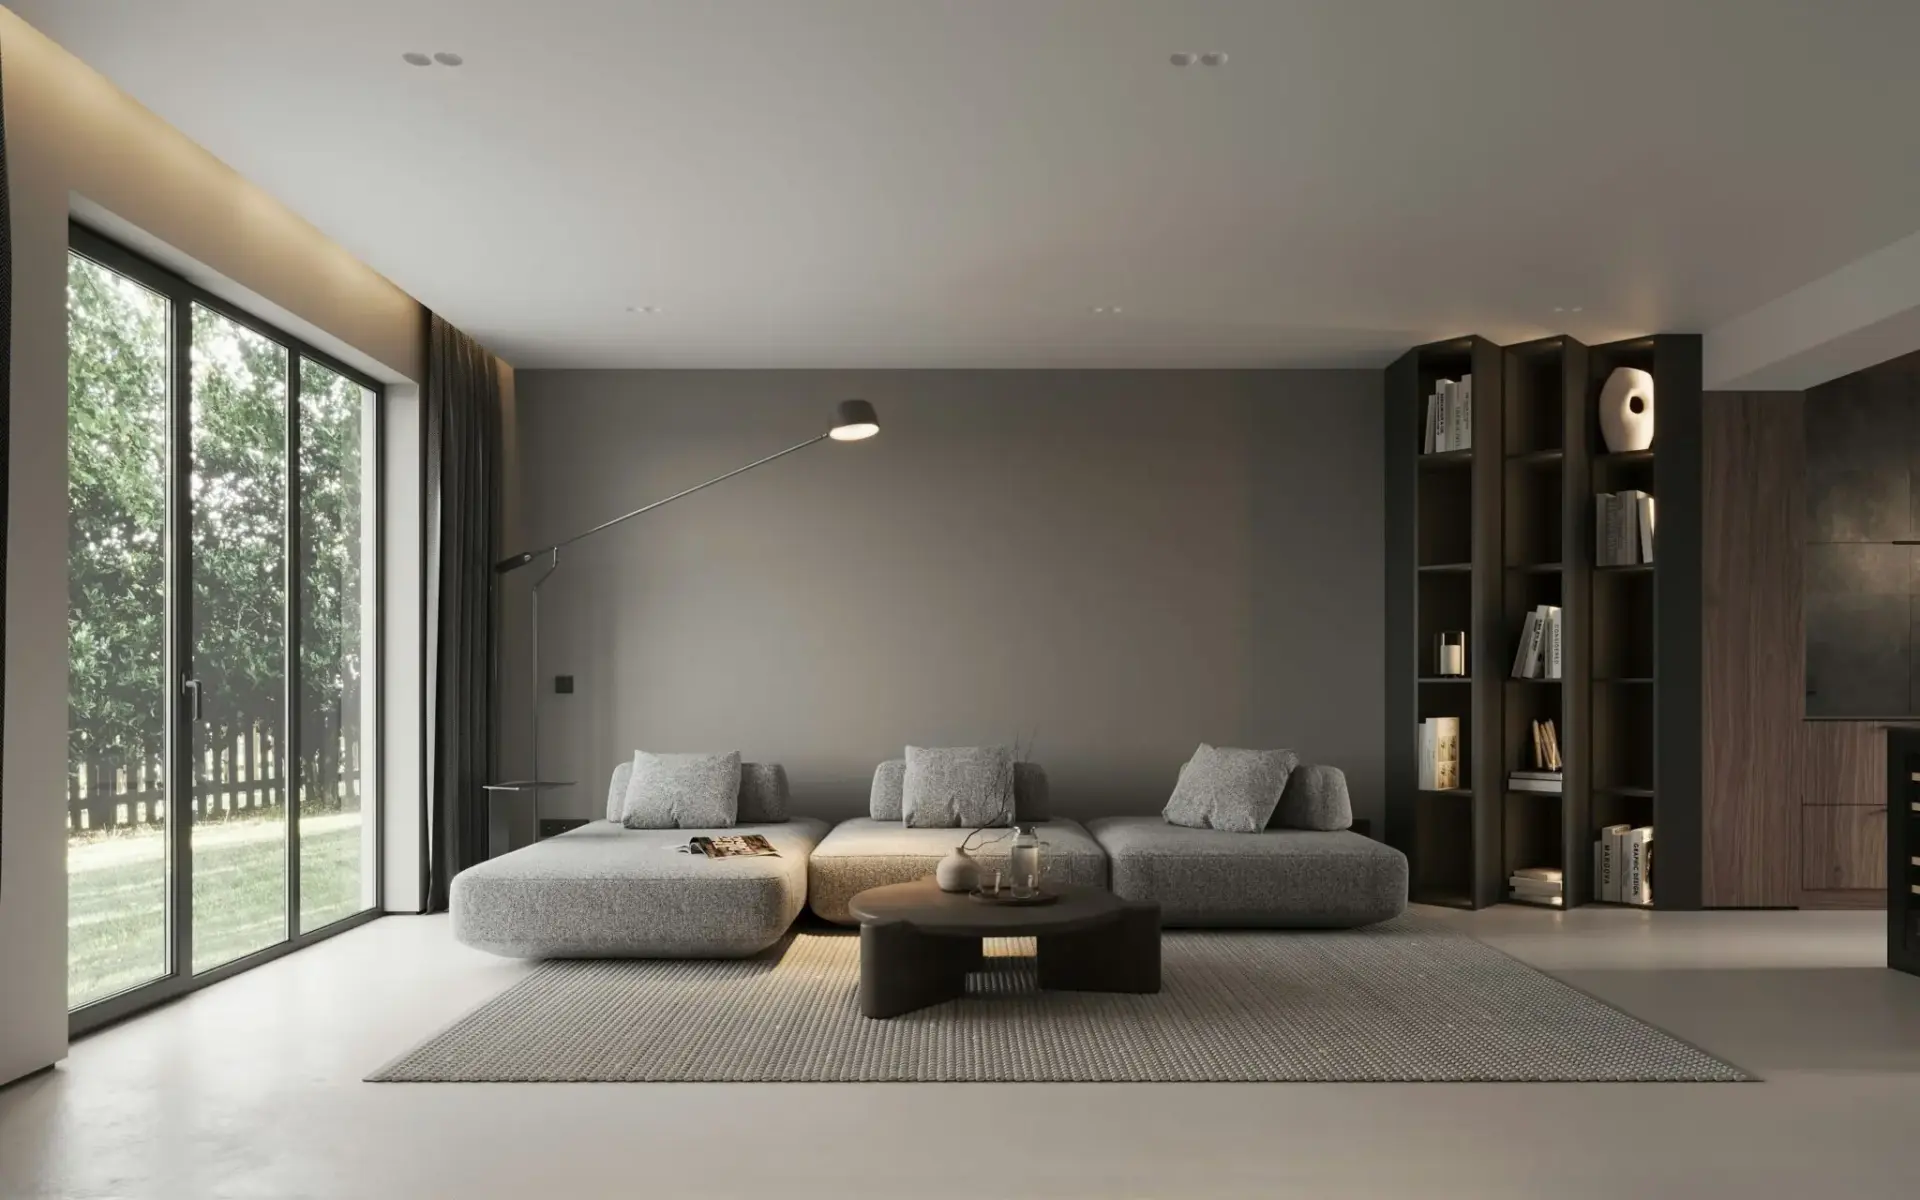
El producto no es un sofá al uso. Los módulos principales incorporan en su base estructuras equivalentes a dos colchones sobre las que se disponen los cojines, con asas para moverlos sin obras ni ayuda externa. De ahí salen configuraciones que van del chaiselongue al sofá cama, pasando por un espacio de cine o un tatami infantil.
El sofá dejó de ser un mueble para convertirse en un sistema: quien lo entiende deja de vender unidades y empieza a vender configuraciones.
El modelo D2C detrás del sofá modular: módulos, cajas y logística ligera
La parte aburrida del negocio es la que sostiene los números. El producto viaja comprimido en cajas estandarizadas por mensajería convencional, lo que elimina la logística pesada, los portes desorbitados y las esperas de semanas que lastran al sector del mueble. Es la misma jugada que Marmota ejecutó con el colchón: quitar intermediarios, controlar la entrega y quedarse el margen.
El canal es cien por cien digital, apoyado en el comercio electrónico puro, y el control de marca también. Bummba no ha anunciado ninguna ronda de Venture Capital: financia el crecimiento con la caja que genera, algo poco habitual entre las startups españolas de D2C, acostumbradas a quemar capital en publicidad para captar clientes antes de mirar el margen.
Los datos que la compañía facilita, con cifras a septiembre de 2026, dibujan un crecimiento que mezcla hipercrecimiento y disciplina:
- Más de 3,6 millones de euros de facturación acumulada en sus primeros 17 meses de actividad, desde abril de 2025.
- Cerca de 3 millones entre enero y agosto de 2026, con una previsión de 6 millones de euros al cierre del ejercicio.
- 650.000 euros de facturación en julio de 2026, trece veces los 50.000 euros del mismo mes de 2025.
- Un ritmo de crecimiento del 594% respecto a 2025 y EBITDA positivo desde el primer día.
📦 Caso de estudio: Bummba
- El reto: Trasladar un modelo validado en colchones (bed in a box) al mercado del sofá, más grande, sin partir de cero ni diluirse.
- La jugada: Producto modular comprimible, logística de mensajería convencional, canal D2C y equipo heredado de Marmota con socios operativos al mando.
- El resultado: 3,6 millones de euros facturados en 17 meses, previsión de 6 millones para 2026 y EBITDA positivo desde el arranque.
- La lección: El activo que sobrevive a un exit no es el dinero, es el proceso. Reutilizarlo acorta el camino a la rentabilidad.
Internacional desde el minuto uno: el 68% de las ventas ya llega de fuera
La vocación exterior no llegó después del product-market fit, llegó con el producto. Tras validar el modelo en España, la compañía desplegó operaciones en los principales mercados comunitarios y ya supera los 5.000 clientes en más de 15 países. España aporta el 32% de la facturación; el 68% restante se reparte entre Francia (16%), Italia (11%), Reino Unido (7%) y Suiza (7%), con presencia consolidada en Alemania, Portugal, Bélgica, Dinamarca e Irlanda.
El siguiente hito es el salto transatlántico. Bummba ultima los preparativos logísticos y comerciales para desembarcar en Estados Unidos a finales de 2026 o principios de 2027, con estructura de startup y sin red de distribución previa. En paralelo amplía catálogo: más colores y fundas intercambiables para el sofá de interior, y Sunbba, una marca de mobiliario modular para exterior que traslada el mismo concepto al jardín y la terraza.
Lo que el caso Bummba enseña a cualquier fundador que quiera repetir
Aquí toca bajar el entusiasmo. Un crecimiento del 594% impresiona, pero se calcula sobre una base diminuta: en julio de 2025 la compañía facturaba unos 50.000 euros mensuales, así que multiplicar por trece una cifra pequeña es más fácil que duplicar una grande. La métrica que de verdad decide en producto físico es el unit economics: cuánto cuesta adquirir un cliente y cuánto margen deja cada pedido después de logística y devoluciones.
La compañía facilita facturación y EBITDA, pero no coste de captación ni ticket medio. Sin esos dos datos el EBITDA positivo no se puede auditar del todo y conviene tratarlo como lo que es: una señal buena, no una certeza. En Estados Unidos, el colchón en caja se popularizó con marcas como Casper, que demostraron que el modelo escala, pero también que el coste de captación se come el margen cuando falta disciplina operativa.
El riesgo está en la concentración. Bummba reconoce que el cuarto trimestre, con el Black Friday y la campaña de Navidad, decide buena parte del año; si el Q4 se tuerce, la previsión de 6 millones se queda corta justo cuando la empresa afronta el salto a Estados Unidos. La expansión añade otra capa de complejidad: devoluciones de mobiliario, servicio al cliente y almacenaje en un mercado enorme pero caro.
La lección para quien acaba de vender su empresa no es ‘vuelve a emprender’. Es identificar qué activo intangible —procesos, equipo, proveedores, datos de cliente— se puede reciclar en un mercado mayor, y validarlo con método antes de inmovilizar stock. Una metodología como Lean Startup, aplicada con la caja ajustada, evita el error clásico del segundo proyecto: confundir experiencia con demanda garantizada.
🚀 Hoja de Ruta para Emprender
- Audita tu activo intangible: Antes de elegir sector, haz la lista de procesos, proveedores y equipo que puedes rescatar de tu etapa anterior. Ese es el verdadero capital.
- Valida el canal antes que el catálogo: Prueba la logística ligera —envío comprimido, mensajería convencional— con una referencia y mide devoluciones antes de invertir en stock.
- Mira la base del crecimiento: Un porcentaje alto sobre una facturación pequeña no prueba escalabilidad. Compara meses homólogos y vigila el ticket medio.
- Protege el Q4: Si tu facturación depende del Black Friday y la Navidad, cierra el año con caja para tres meses y no comprometas la caja de enero.