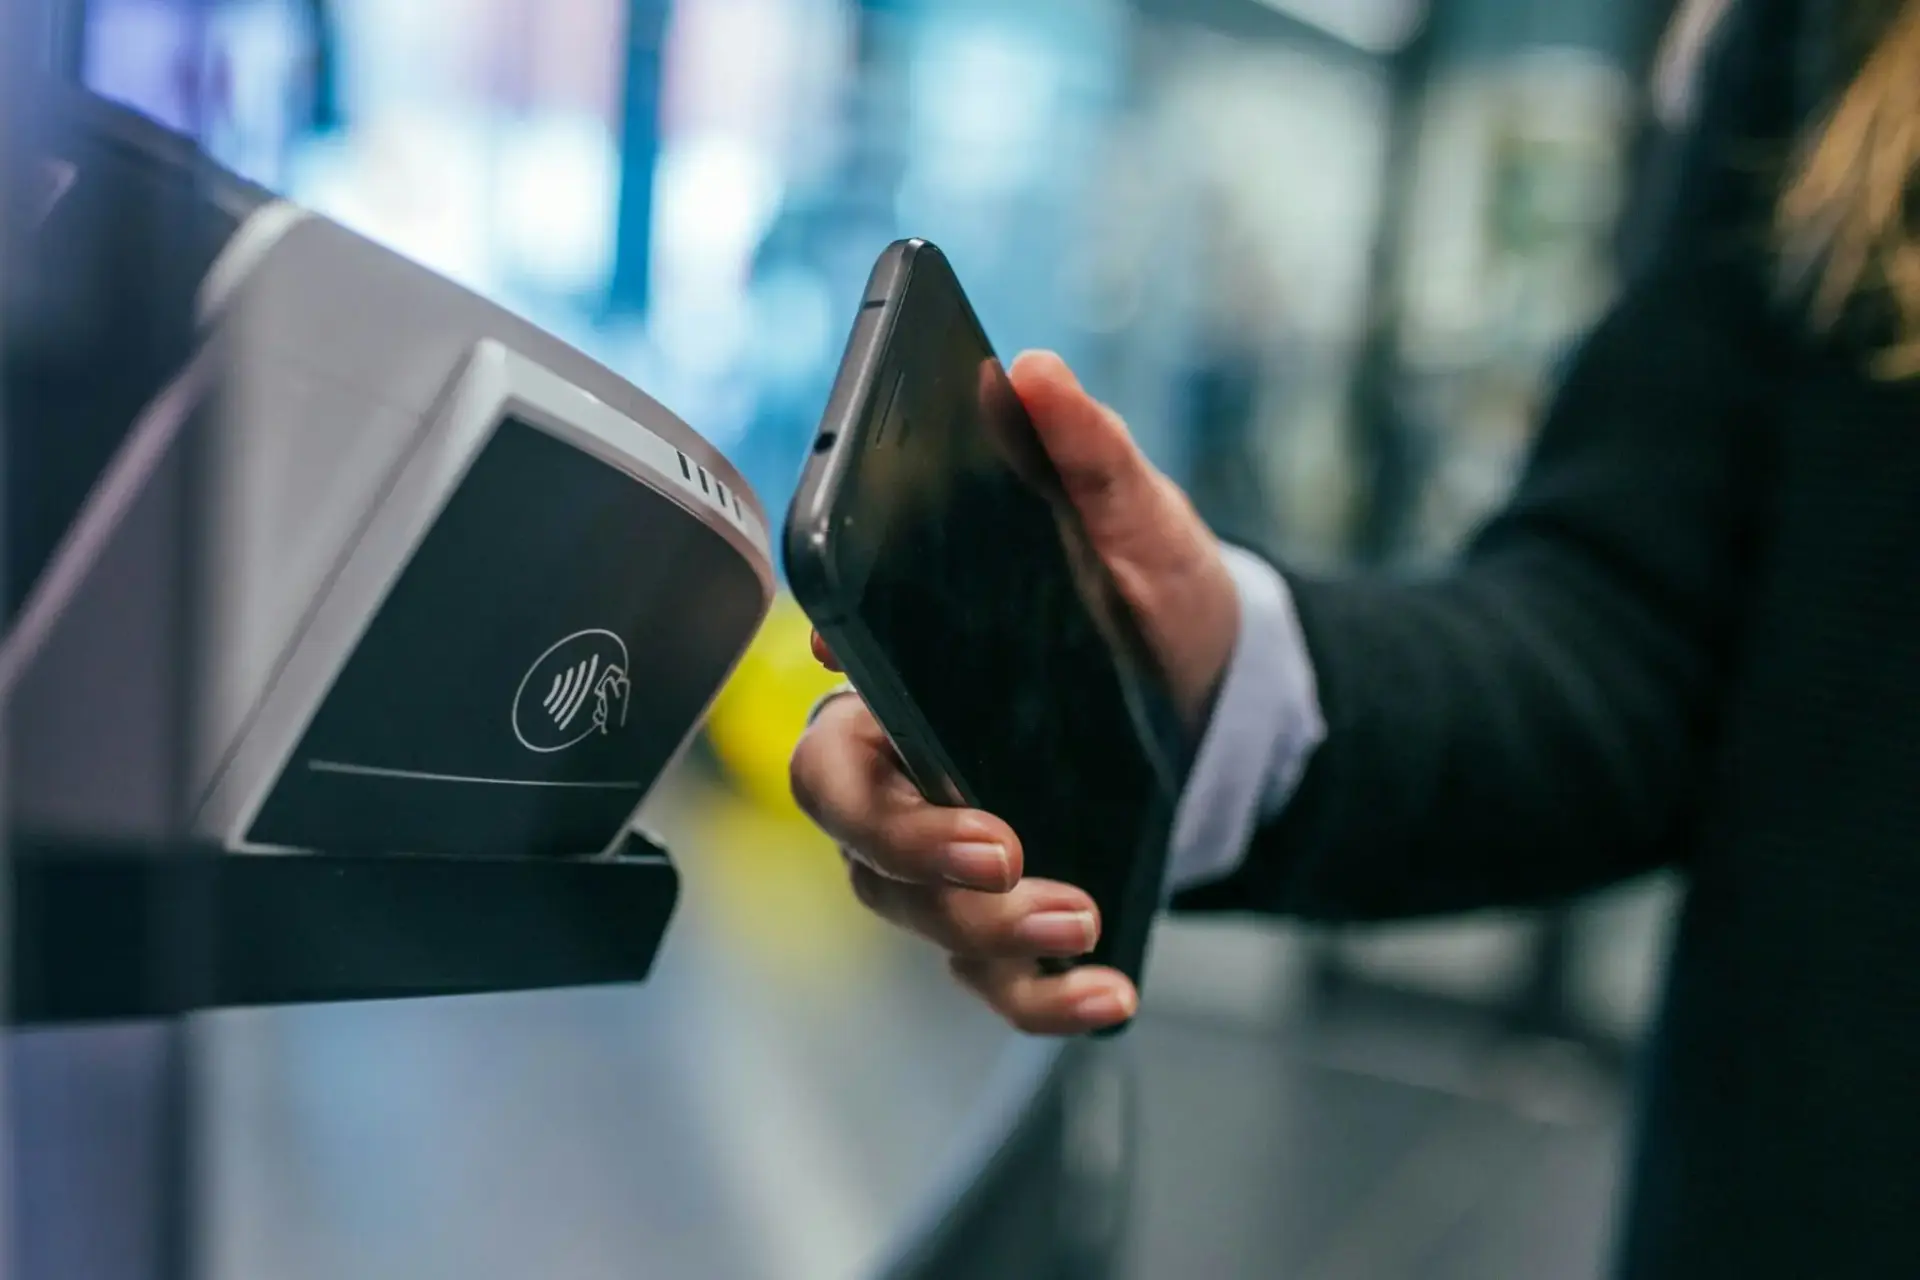
Samsung Wallet permitirá enviar USDC al extranjero desde 82 millones de móviles Galaxy de Estados Unidos sin instalar ninguna aplicación de criptomonedas. El servicio arranca en la última semana de octubre y conviene leer bien la letra pequeña: esa cifra son dispositivos compatibles, no usuarios que vayan a activarlo.
La firma surcoreana presentó la función junto a Coinbase, que la describe como ‘impulsada por Coinbase’. El consejero delegado del exchange, Brian Armstrong, confirmó el acuerdo en su cuenta de X. La idea de Samsung es sencilla: eliminar el paso que más frena al usuario medio, que no es otro que descargarse una aplicación, crear una cartera y aprender a custodiar una clave.
Para entender por qué esto importa fuera del mundo cripto basta con un dato. USDC es una stablecoin, una moneda digital diseñada para valer siempre lo mismo, en este caso un dólar por token, y la emite la firma Circle. Hasta ahora vivía casi siempre dentro de exchanges o de carteras específicas. Ahora se cuela en una aplicación que ya viene instalada de fábrica en cientos de millones de teléfonos.
El movimiento tampoco es aislado. Las stablecoins llevan dos años intentando salir del gueto cripto y colarse en la vida cotidiana: pagos entre empresas, liquidación de tarjetas y transferencias internacionales. Samsung intenta el salto más difícil, ponerlas delante de alguien que no ha comprado nunca un bitcoin ni tiene intención de hacerlo.
Quien espere poder pagar el café con el móvil el mes que viene, que baje expectativas. De momento el servicio cubre transferencias, no compras en tienda. El pago sin contacto, lo que Samsung llama tap-to-pay, está apuntado como función futura y sin fecha.
La stablecoin deja de ser una app que hay que buscar y pasa a ser un botón dentro del teléfono que el usuario ya tiene.
Qué cambia para el usuario de un Galaxy
El usuario elegible podrá enviar USDC a carteras cripto del extranjero sin comisión de Samsung, transferir fondos a cuentas bancarias en más de 60 países y hacerlo todo desde la pantalla de Samsung Wallet, sin saltar a otra aplicación. En el segundo caso, el destinatario recibe moneda local y no un token digital.
Hay un requisito previo que no se puede saltar: la verificación de identidad. Antes de mover un solo dólar digital, el usuario tiene que superar un proceso de KYC, las siglas en inglés del control de identidad que exigen los reguladores, y ese trámite se gestiona a través de Coinbase. Es el peaje habitual de cualquier servicio financiero regulado y, en la práctica, el primer filtro real de adopción.
Woncheol Chai, responsable del equipo de Digital Wallet de Samsung, lo resumió así en el comunicado de la compañía: ‘Estamos trayendo transferencias de USDC a Samsung Wallet para que los usuarios elegibles de Galaxy puedan empezar sin instalar otra aplicación’.
Bastion, Coinbase y la red: quién mueve el dinero por detrás
Coinbase aparece en todas las comunicaciones, pero no es el único actor. Según Samsung, las cuentas las opera Bastion, una entidad de custodia con licencia trust en Nueva York, el tipo de permiso que habilita a guardar dinero de terceros, y con el respaldo de Andreessen Horowitz y de Coinbase Ventures. Coinbase actúa como subcustodio. En la práctica, Bastion confía el USDC a Coinbase, que lo guarda en su Prime Vault.
La parte técnica se reparte de forma parecida. Solana aseguró que las transferencias correrán sobre su propia red, una de las blockchains más rápidas y baratas del mercado (las redes donde quedan registradas las transacciones), y lo celebró en redes sociales como una alianza con Samsung. La compañía coreana, en cambio, menciona tanto a Solana como a Sui, además de otros socios de infraestructura. El soporte definitivo sigue abierto.
Remesas, comisiones y el pulso con Apple Pay
Aquí llega la pregunta incómoda: ¿sale más barato que una transferencia bancaria normal? Samsung no da una cifra cerrada. Dice que las comisiones varían según el destino y el monto, así que no promete ningún ahorro. Un estudio del Banco de Italia encontró que las remesas con stablecoins pueden costar hasta un 9%, sin mostrar una ventaja clara frente a la banca tradicional. Conviene tenerlo presente antes de dar por hecho que lo nuevo siempre es más barato.
También ayuda mirar atrás. En julio, Samsung negó tener relación alguna con Open USD, una stablecoin cuya vinculación con la empresa habían anunciado los propios responsables del proyecto. La compañía coreana ha sido prudente en este terreno y no ha querido que otros le pongan la etiqueta cripto antes de tiempo.
El contraste con Apple es inevitable. La firma de Cupertino no ha anunciado ningún soporte de stablecoins para Apple Pay. Si la función de Samsung cala entre los usuarios estadounidenses, la presión para replicarla será difícil de ignorar, y el sector habrá conseguido algo que lleva años persiguiendo: una puerta de entrada que no parece cripto.
El riesgo, como casi siempre, está en la custodia. El usuario no tiene las claves de sus USDC; las tiene una entidad con licencia en Nueva York y un subcustodio que cotiza en bolsa. Eso reduce el riesgo de perder el acceso por un descuido, pero concentra la confianza en dos nombres concretos, algo que choca con la promesa original de descentralización del sector. Se gana comodidad y se cede control.
Queda, eso sí, una incógnita de calendario. El servicio se estrena en la última semana de octubre en Estados Unidos. No hay fecha para Europa, ni para el pago sin contacto, ni confirmación de si Solana y Sui acabarán conviviendo o si una se quedará por el camino. Tres cabos sueltos que conviene seguir antes de dar el asunto por cerrado.